

Abstract
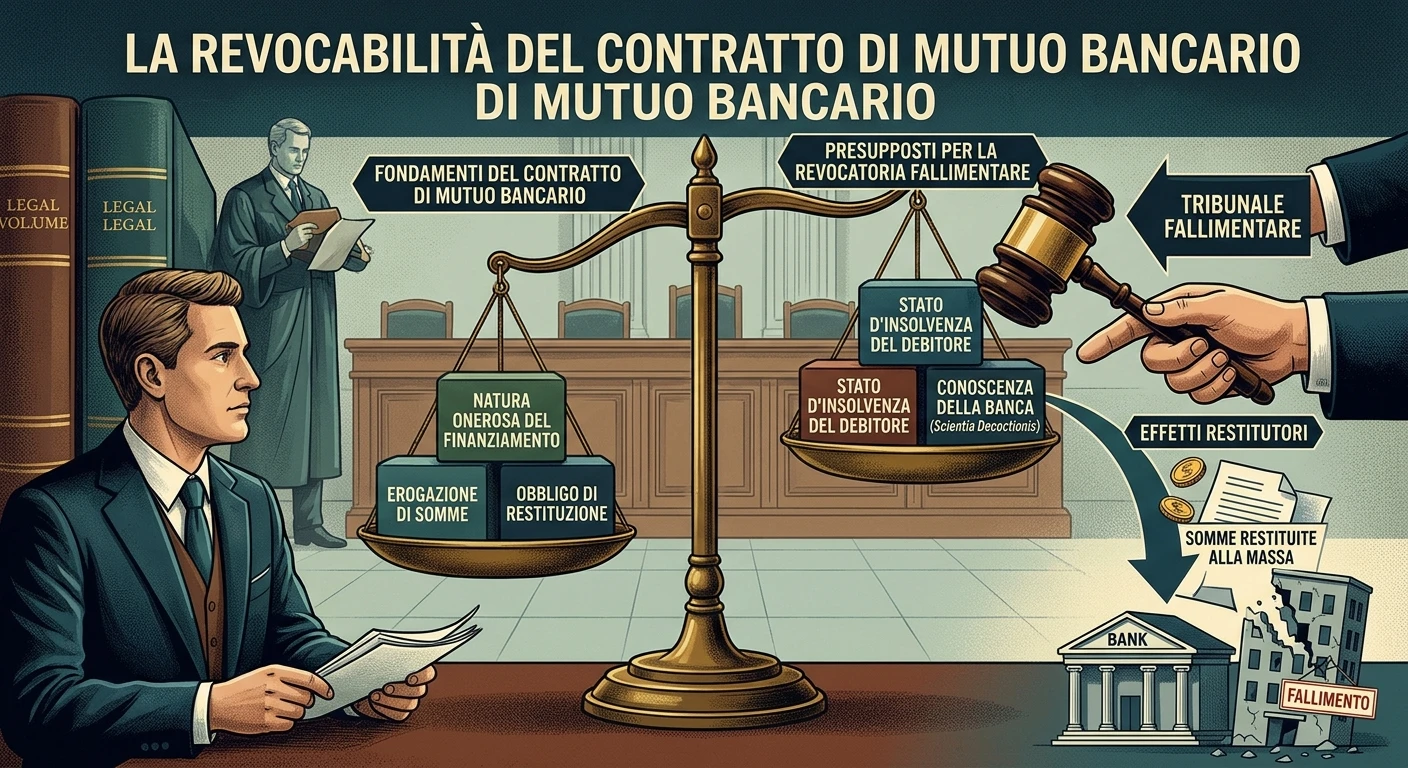
Il contributo esamina la revocabilità del contratto di mutuo bancario ai sensi dell’art. 67, secondo comma, l. fall., alla luce dei principi affermati da Cass. civ., Sez. I, 16 settembre 2026, n. 25399, con particolare attenzione alla riconducibilità del finanziamento tra gli atti a titolo oneroso assoggettabili a revocatoria concorsuale. L’analisi si sofferma sulla rilevanza dell’obbligazione restitutoria rispetto all’immissione di nuova liquidità nel patrimonio dell’impresa, sull’irrilevanza di un autonomo requisito di pregiudizio per la massa e sulla prova della scientia decoctionis, anche attraverso gli elementi acquisiti dalla banca nell’ambito dell’istruttoria per la concessione di finanziamenti assistiti dalla garanzia pubblica del Fondo di garanzia per le PMI. Sono inoltre approfonditi il rapporto tra concordato preventivo e successiva liquidazione concorsuale, la possibilità per il curatore di eccepire l’inefficacia del contratto in sede di accertamento del passivo e gli effetti restitutori conseguenti all’accoglimento dell’eccezione, con specifico riferimento alla ripetizione dell’indebito ai sensi dell’art. 2033 c.c. La riflessione si estende, infine, al coordinamento tra l’orientamento giurisprudenziale esaminato e la disciplina del Codice della crisi d’impresa e dell’insolvenza, soffermandosi sulla distinzione tra stato di crisi e stato d’insolvenza e sulle implicazioni della nuova normativa per la concessione di finanziamenti alle imprese in difficoltà.
Parole chiave: revocatoria fallimentare; mutuo bancario; finanziamento bancario; atti a titolo oneroso; scientia decoctionis; stato d’insolvenza; Fondo di garanzia PMI; Mediocredito Centrale; ripetizione dell’indebito; Codice della crisi d’impresa e dell’insolvenza.
1. La revocabilità del contratto di mutuo: una questione distinta dalla revoca dei pagamenti solutori
Il rapporto tra finanziamento bancario e revocatoria fallimentare ha dato luogo, nel tempo, a questioni interpretative che non sempre hanno trovato una soluzione univoca. Il problema si è posto soprattutto con riferimento alle operazioni di finanziamento concluse in prossimità dell’apertura della procedura concorsuale, nelle quali l’erogazione di nuova liquidità si accompagna all’assunzione, da parte dell’impresa finanziata, di una corrispondente obbligazione restitutoria.
La giurisprudenza si è occupata prevalentemente della revocabilità dei pagamenti eseguiti in adempimento di obbligazioni bancarie, delle rimesse sui conti correnti e delle operazioni di finanziamento utilizzate per estinguere esposizioni debitorie già esistenti. In quest’ultimo ambito, l’attenzione si è concentrata soprattutto sulle operazioni nelle quali la somma formalmente erogata non rimane nella disponibilità dell’impresa, ma viene immediatamente destinata al pagamento di debiti pregressi, talvolta nei confronti della stessa banca finanziatrice.
Si tratta di fattispecie nelle quali il problema della revocabilità riguarda, a seconda dei casi, il pagamento, la movimentazione bancaria o l’operazione negoziale nel suo complesso. Da qui la necessità di distinguere la revocatoria del pagamento da quella dell’atto che costituisce il titolo dell’obbligazione.
Una questione diversa, e fino a oggi non affrontata in termini altrettanto espliciti dalla giurisprudenza di legittimità, riguarda la possibilità di assoggettare direttamente a revocatoria il contratto di mutuo, indipendentemente dalla successiva utilizzazione delle somme erogate.
È su questo problema che interviene Cass. civ., Sez. I, 16 settembre 2026, n. 25399. La Corte afferma che il contratto di mutuo costituisce un atto negoziale a titolo oneroso assoggettabile alla revocatoria prevista dall’art. 67, secondo comma, l. fall. Ne consegue che il curatore può eccepirne l’inefficacia, ai sensi dell’art. 95, primo comma, l. fall., quando il creditore chieda l’ammissione al passivo di una pretesa restitutoria fondata sul contratto.
La soluzione si fonda su una precisa interpretazione della disposizione concorsuale. La revocatoria fallimentare, diversamente da quella ordinaria disciplinata dall’art. 2901 c.c., non richiede che l’atto abbia prodotto un concreto pregiudizio patrimoniale per i creditori. È sufficiente che ricorrano i presupposti individuati dal legislatore, tra i quali assume rilievo, nella fattispecie considerata, la natura onerosa dell’atto, il suo compimento nel periodo sospetto e la conoscenza dello stato d’insolvenza da parte dell’altro contraente.
Il principio è importante perché impedisce di escludere il mutuo dall’ambito applicativo dell’art. 67, secondo comma, l. fall. sulla sola base della circostanza che l’erogazione abbia determinato un incremento della liquidità disponibile per l’impresa.
La questione, tuttavia, non può essere risolta considerando soltanto il carattere oneroso del contratto. Occorre verificare in che modo l’obbligazione restitutoria incida sulla posizione dell’impresa e quale sia il rapporto tra l’effetto finanziario immediato dell’erogazione e l’incremento del passivo che ne consegue.
È proprio su questo aspetto che si sviluppa la motivazione della Corte, la quale riconduce il mutuo alla categoria degli atti a titolo oneroso revocabili senza richiedere un’ulteriore dimostrazione del pregiudizio arrecato alla massa.
2. Il mutuo quale atto a titolo oneroso e l’assenza di un autonomo requisito di pregiudizio
Il primo motivo di ricorso proposto dalla banca riguardava l’interpretazione dell’art. 67, secondo comma, l. fall.
Secondo la prospettazione della ricorrente, la revocatoria avrebbe dovuto riguardare esclusivamente gli atti caratterizzati da un effetto dispositivo e depauperativo del patrimonio del debitore. Il mutuo, invece, avrebbe prodotto un effetto patrimoniale di segno opposto, determinando l’ingresso di liquidità nel patrimonio dell’impresa e consentendole di disporre delle somme necessarie alla prosecuzione dell’attività.
L’obiezione muove da una considerazione economicamente comprensibile, ma non trova riscontro nella struttura della disposizione invocata.
L’art. 67, secondo comma, l. fall. assoggetta a revocatoria gli atti a titolo oneroso compiuti nel semestre anteriore alla dichiarazione di fallimento, quando il curatore dimostri che l’altra parte conosceva lo stato d’insolvenza del debitore. La norma non richiede che l’atto abbia determinato una diminuzione immediata dell’attivo, né contiene un riferimento espresso a un pregiudizio patrimoniale ulteriore rispetto a quello che caratterizza la fattispecie revocatoria.
La differenza rispetto all’art. 2901 c.c. è evidente. Nella revocatoria ordinaria, il pregiudizio alle ragioni creditorie costituisce un elemento della fattispecie e deve essere verificato in relazione agli effetti dell’atto sul patrimonio del debitore. Nella revocatoria fallimentare, invece, il legislatore ha predisposto una disciplina specifica, fondata sulla particolare situazione nella quale versa l’impresa e sulla necessità di tutelare la parità di trattamento dei creditori.
Sul punto la Cassazione richiama il principio affermato dalle Sezioni Unite con la sentenza n. 7028 del 28 marzo 2006, secondo cui il pregiudizio per la massa è insito nella stessa ricorrenza dei presupposti della revocatoria concorsuale e non richiede un autonomo accertamento.
La Corte esclude pertanto che possa essere introdotto, in via interpretativa, un requisito di pregiudizio diretto del patrimonio del debitore non previsto dalla disposizione.
Da questa premessa deriva la soluzione adottata in relazione al contratto di mutuo.
L’erogazione della somma determina certamente un incremento dell’attivo disponibile, ma contestualmente pone a carico dell’impresa l’obbligo di restituire il capitale, oltre agli interessi convenuti. Il finanziamento, quindi, non può essere considerato soltanto nella sua dimensione iniziale, come acquisizione di una disponibilità finanziaria, dovendosi considerare anche l’obbligazione che ne costituisce il necessario contrappeso.
La Corte individua proprio nell’assunzione dell’obbligazione restitutoria l’elemento che giustifica la riconduzione del mutuo alla categoria degli atti a titolo oneroso revocabili.
Il ragionamento è condivisibile nella misura in cui consente di evitare che la mera immissione di liquidità diventi una ragione di esclusione generalizzata della revocatoria. Diversamente, sarebbe sufficiente strutturare un’operazione come finanziamento per sottrarre alla disciplina concorsuale un atto che, attraverso la costituzione di una nuova obbligazione, incide sulla posizione degli altri creditori.
Occorre tuttavia evitare un’estensione eccessiva del principio.
La circostanza che ogni finanziamento comporti un’obbligazione restitutoria non significa che ogni mutuo stipulato da un’impresa successivamente fallita sia revocabile. L’elemento oggettivo rappresentato dalla natura onerosa del contratto deve essere tenuto distinto dagli altri presupposti della fattispecie, a cominciare dalla collocazione temporale dell’atto e dalla conoscenza dello stato d’insolvenza.
La decisione non introduce, dunque, una presunzione di revocabilità dei finanziamenti bancari, ma esclude che il mutuo possa essere sottratto in astratto all’ambito applicativo dell’art. 67, secondo comma, l. fall.
Merita attenzione anche il richiamo operato dalla Corte alla giurisprudenza in materia di fideiussione, in particolare a Cass. n. 3462/2024 e Cass. n. 22051/2026. Tali precedenti riguardano la revocatoria ordinaria della fideiussione quale atto idoneo a incidere sulla garanzia patrimoniale del debitore. La loro rilevanza nella decisione in esame è argomentativa: la costituzione di una nuova obbligazione può assumere rilievo anche quando non sia accompagnata da un’immediata fuoriuscita di beni dal patrimonio.
Non si tratta, tuttavia, di fattispecie sovrapponibili. La fideiussione e il mutuo presentano strutture e funzioni differenti, sicché il richiamo ai precedenti in materia di garanzia personale non può essere inteso come automatica estensione della relativa disciplina.
Il punto decisivo rimane un altro: per la revocatoria concorsuale del mutuo non è necessario dimostrare che l’erogazione abbia determinato un depauperamento immediato del patrimonio dell’impresa.
3. La vicenda processuale e il finanziamento assistito dalla garanzia del Fondo di garanzia per le PMI
La controversia trae origine dalla domanda di ammissione allo stato passivo presentata da Banco di Desio e della Brianza S.p.A. nel fallimento di Orafluid S.r.l. in liquidazione.
La banca aveva richiesto l’ammissione di un credito di 300.000 euro, relativo a un finanziamento chirografario erogato il 4 giugno 2020 e assistito per l’80% dalla garanzia del Fondo di garanzia per le piccole e medie imprese, gestito da Mediocredito Centrale.
La garanzia era stata successivamente escussa per 240.000 euro. Il credito era stato escluso dallo stato passivo sia per tale importo, in ragione dell’intervenuta soddisfazione del finanziatore, sia per la parte residua di 60.000 euro, in conseguenza dell’eccezione revocatoria proposta dalla curatela e delle ulteriori contestazioni relative alla concessione del finanziamento.
Il Tribunale di Verona aveva rigettato l’opposizione della banca, accogliendo l’eccezione di revocatoria formulata ai sensi dell’art. 67, secondo comma, l. fall.
Il giudice di merito aveva ritenuto che il mutuo costituisse un atto a titolo oneroso compiuto nel periodo sospetto e che la banca fosse a conoscenza dello stato d’insolvenza della società finanziata.
Il finanziamento era stato stipulato il 4 giugno 2020. La società aveva successivamente presentato domanda di concordato preventivo con riserva, pubblicata il 23 luglio 2020; il piano era stato depositato il 29 gennaio 2021 e il fallimento era stato dichiarato il 22 luglio 2022.
Il Tribunale aveva ravvisato una situazione di consecuzione tra le procedure e aveva conseguentemente considerato rilevante, ai fini della determinazione del periodo sospetto, la data di pubblicazione della domanda di concordato.
Quanto alla conoscenza dello stato d’insolvenza, il giudice aveva valorizzato la situazione patrimoniale della società, dalla quale risultava, al 31 dicembre 2019, un patrimonio netto negativo per 1.877.859 euro, nonché la perdita della continuità aziendale indicata nella nota integrativa.
Il bilancio era stato pubblicato il 9 luglio 2020, quindi successivamente alla stipulazione del mutuo. Il Tribunale aveva tuttavia ritenuto ragionevole presumere che la banca, nell’ambito dell’istruttoria necessaria per accedere alla garanzia pubblica, avesse acquisito una situazione patrimoniale aggiornata alla primavera del 2020, dalla quale emergevano già elementi significativi della condizione economica dell’impresa.
La banca ha proposto ricorso per cassazione articolando cinque motivi, contestando sia l’applicabilità della revocatoria al contratto di mutuo sia la ricostruzione del periodo sospetto e la valutazione degli elementi utilizzati per dimostrare la conoscenza dello stato d’insolvenza.
La Suprema Corte ha rigettato il ricorso.
La decisione assume rilievo non soltanto per il principio enunciato in materia di revocabilità del mutuo, ma anche per il modo in cui affronta il rapporto tra finanziamento garantito dallo Stato, obblighi di valutazione del merito creditizio e prova della conoscenza dell’insolvenza.
4. La consecuzione tra concordato preventivo e fallimento e l’individuazione del periodo sospetto
Il secondo e il terzo motivo di ricorso riguardavano la consecuzione tra la procedura concordataria e il successivo fallimento.
La banca contestava l’applicazione dell’art. 69-bis, secondo comma, l. fall., sostenendo che il decorso di diciotto mesi tra la presentazione della domanda di concordato e la dichiarazione di fallimento avrebbe dovuto escludere la possibilità di considerare le due procedure espressione della medesima situazione d’insolvenza.
La questione non è priva di rilievo. La consecuzione tra procedure consente infatti di individuare il periodo sospetto facendo riferimento alla pubblicazione della domanda di concordato, anziché alla successiva dichiarazione di fallimento.
L’art. 69-bis, secondo comma, l. fall. disciplina espressamente tale ipotesi, prevedendo che, in caso di consecuzione, i termini stabiliti dall’art. 67 decorrano dalla data di pubblicazione della domanda di concordato preventivo nel registro delle imprese.
La disposizione mira a evitare che il ricorso a uno strumento concordatario, seguito dalla dichiarazione di fallimento, determini un’ingiustificata riduzione del periodo nel quale gli atti possono essere assoggettati a revocatoria.
La sua applicazione presuppone, tuttavia, che tra le procedure sussista una continuità sostanziale della situazione d’insolvenza. Non è sufficiente, quindi, la mera successione cronologica del concordato e del fallimento.
Nel caso esaminato, la banca aveva insistito sul significativo intervallo temporale tra la domanda concordataria e la dichiarazione di fallimento, ritenendo che tale circostanza fosse incompatibile con la permanenza della medesima situazione d’insolvenza.
La Cassazione ha dichiarato inammissibile il secondo motivo, osservando che la valutazione circa la riconducibilità delle due procedure alla medesima situazione d’insolvenza costituisce un accertamento di fatto riservato al giudice di merito.
È stato invece rigettato il terzo motivo, con il quale la banca aveva denunciato la nullità della motivazione. La Corte ha ritenuto che il decreto impugnato rispettasse il livello minimo costituzionale di motivazione richiesto dall’art. 132, secondo comma, n. 4, c.p.c., richiamando il principio espresso dalle Sezioni Unite con la sentenza n. 8053/2014.
La soluzione non equivale ad affermare che il decorso di diciotto mesi sia sempre irrilevante. Significa, più precisamente, che la sola distanza temporale tra le procedure non è sufficiente a escludere la consecuzione, quando il giudice di merito abbia accertato la permanenza della medesima situazione d’insolvenza.
La continuità deve essere verificata attraverso l’esame delle condizioni economiche e finanziarie dell’impresa e delle vicende che hanno caratterizzato il periodo compreso tra la domanda di concordato e la successiva dichiarazione di fallimento.
Nel caso concreto, il giudice di merito aveva ritenuto che il dissesto fosse già presente al momento della domanda concordataria e che non fosse intervenuta una discontinuità tale da giustificare una diversa ricostruzione della situazione d’insolvenza.
La valutazione non è stata ritenuta censurabile in sede di legittimità attraverso una semplice contestazione del risultato dell’accertamento.
La pronuncia richiama, pertanto, un principio processuale che merita di essere tenuto distinto dalla questione sostanziale: l’accertamento della consecuzione appartiene al giudice di merito, mentre alla Corte di cassazione compete verificare la corretta applicazione delle norme e la tenuta giuridica della motivazione, nei limiti dei motivi di ricorso.
5. La conoscenza dello stato d’insolvenza e la rilevanza dell’istruttoria bancaria nei finanziamenti garantiti dal Fondo MCC
Il profilo maggiormente interessante della decisione, dopo quello relativo alla natura onerosa del mutuo, riguarda la prova della conoscenza dello stato d’insolvenza da parte della banca.
La revocatoria prevista dall’art. 67, secondo comma, l. fall. richiede che il curatore dimostri che l’altro contraente conoscesse lo stato d’insolvenza del debitore al momento del compimento dell’atto.
Non è sufficiente, pertanto, dimostrare che l’impresa attraversasse una fase di difficoltà economica. Occorre accertare che la banca fosse consapevole della situazione d’insolvenza, sulla base delle informazioni effettivamente disponibili o delle circostanze concretamente percepibili al momento della concessione del finanziamento.
La distinzione è rilevante. Una situazione di difficoltà finanziaria non coincide necessariamente con l’insolvenza, potendo un’impresa attraversare una fase di tensione di liquidità senza aver perduto la capacità di adempiere regolarmente le proprie obbligazioni.
La conoscenza dello stato d’insolvenza può essere dimostrata anche mediante presunzioni semplici, ai sensi degli artt. 2727 e 2729 c.c. La prova presuntiva assume particolare importanza nei confronti degli istituti di credito, poiché la curatela raramente dispone di elementi diretti dai quali ricostruire il processo decisionale interno alla banca.
In tale contesto possono assumere rilievo i bilanci, le situazioni contabili aggiornate, le segnalazioni relative alle esposizioni debitorie, l’andamento dei rapporti bancari e la documentazione acquisita durante l’istruttoria del finanziamento.
La questione diventa particolarmente delicata quando il finanziamento sia assistito da una garanzia pubblica.
Nel caso esaminato dalla Corte, l’operazione era stata conclusa durante l’emergenza epidemiologica da Covid-19 e rientrava nell’ambito delle misure introdotte dal d.l. 8 aprile 2020, n. 23, convertito dalla l. 5 giugno 2020, n. 40.
L’art. 13 del decreto aveva previsto interventi straordinari a sostegno della liquidità delle imprese, attraverso il potenziamento del Fondo di garanzia per le PMI e la previsione di condizioni agevolate per l’accesso al credito.
La finalità della disciplina era quella di consentire alle imprese di fronteggiare le conseguenze economiche dell’emergenza sanitaria, evitando che le difficoltà di accesso alla liquidità determinassero un aggravamento generalizzato della crisi.
La presenza della garanzia pubblica non comportava, tuttavia, che l’intermediario potesse prescindere dalla valutazione della situazione finanziaria del soggetto finanziato.
La normativa emergenziale, infatti, non aveva eliminato le regole di sana e prudente gestione, né aveva trasformato il finanziamento garantito in un’operazione sottratta alla valutazione del merito creditizio.
La Corte richiama, a tale riguardo, la Comunicazione della Commissione europea 2020/C 91, pubblicata il 20 marzo 2020, relativa al quadro temporaneo per le misure di aiuto di Stato adottate durante l’emergenza pandemica.
La disciplina europea prevedeva condizioni specifiche per la concessione degli aiuti, con particolare riferimento alla situazione delle imprese al 31 dicembre 2019 e alle difficoltà eventualmente insorte successivamente in conseguenza della pandemia.
Anche la disciplina nazionale subordinava l’accesso alla garanzia, nei casi previsti, alla verifica della situazione finanziaria del debitore e alla possibilità di ragionevolmente presumere il rimborso integrale dell’esposizione alla scadenza.
La Corte richiama espressamente l’art. 13, comma 1, lett. g), d.l. n. 23/2020, evidenziando che il ricorso alla garanzia pubblica non esonerava la banca dalle verifiche necessarie per valutare la capacità di rimborso dell’impresa.
Nel caso concreto, il Tribunale aveva ritenuto ragionevole presumere che la banca, prima di richiedere l’accesso alla garanzia MCC, avesse acquisito una situazione patrimoniale aggiornata della società.
La circostanza assumeva rilievo perché il bilancio relativo all’esercizio 2019, pur essendo stato pubblicato soltanto il 9 luglio 2020, evidenziava un patrimonio netto fortemente negativo e la perdita della continuità aziendale. Il giudice di merito aveva ritenuto che elementi analoghi fossero già emersi dalla situazione patrimoniale aggiornata alla primavera del 2020, presumibilmente acquisita nell’ambito dell’istruttoria bancaria.
La Cassazione ha considerato tale valutazione un accertamento di fatto non censurabile nei termini prospettati dalla banca.
Il passaggio merita attenzione perché non introduce una presunzione legale secondo cui ogni banca che richieda una garanzia pubblica conosca necessariamente lo stato d’insolvenza dell’impresa finanziata.
La Corte riconosce, piuttosto, che le verifiche richieste per l’accesso alla garanzia possono costituire la base di un ragionamento presuntivo, quando dalla documentazione acquisita emergano elementi indicativi di una situazione d’insolvenza già esistente al momento dell’erogazione.
Non è quindi la garanzia pubblica, in quanto tale, a dimostrare la scientia decoctionis. È il contenuto dell’istruttoria, unitamente alle circostanze concrete del finanziamento, a poter assumere rilievo probatorio.
La distinzione è essenziale anche per evitare un risultato paradossale: quello di considerare la diligenza della banca, consistente nell’acquisizione di informazioni aggiornate sull’impresa, come elemento automaticamente sufficiente a dimostrare la conoscenza dell’insolvenza.
La valutazione deve invece riguardare il contenuto delle informazioni effettivamente disponibili e la loro capacità di rappresentare una situazione di insolvenza, non una generica difficoltà economica.
In questo senso, la decisione non modifica l’onere della prova posto a carico della curatela, ma conferma la possibilità di assolverlo attraverso elementi presuntivi ricavati dall’attività istruttoria svolta dall’intermediario.
6. L’eccezione revocatoria in sede di accertamento del passivo: l’art. 95 l. fall. e l’inefficacia del titolo negoziale
Il principio affermato dalla Corte presenta conseguenze rilevanti anche sul piano processuale.
L’art. 95, primo comma, l. fall. consente al curatore di eccepire l’inefficacia del titolo sul quale sono fondati il credito o la prelazione richiesti dal creditore.
La disposizione permette quindi di far valere la revocabilità del contratto direttamente nell’ambito della verifica dello stato passivo, senza che sia necessario promuovere un autonomo giudizio ordinario di revocatoria.
Nel caso in esame, la banca aveva chiesto l’ammissione del credito residuo sulla base del contratto di mutuo. Il curatore aveva contestato il titolo negoziale, eccependone l’inefficacia ai sensi dell’art. 67, secondo comma, l. fall.
La Cassazione ha riconosciuto la legittimità di tale modalità di tutela, chiarendo che il mutuo può essere oggetto dell’eccezione prevista dall’art. 95 l. fall., quando ricorrano i presupposti della revocatoria concorsuale.
Il significato della disposizione è particolarmente importante. Il procedimento di accertamento del passivo non è limitato alla verifica dell’esistenza formale del credito, ma deve consentire di accertare se il titolo sul quale la pretesa si fonda sia opponibile alla procedura.
Quando il contratto sia inefficace nei confronti della massa, il credito restitutorio fondato esclusivamente su quel titolo non può essere ammesso.
Occorre tuttavia precisare che l’eccezione revocatoria non determina la nullità del mutuo. L’inefficacia prevista dalla disciplina concorsuale ha carattere relativo e opera nei confronti della procedura, impedendo che il contratto produca gli effetti che il creditore intende far valere nell’ambito del concorso.
La distinzione tra invalidità e inefficacia è tutt’altro che formale. Il contratto non viene eliminato dall’ordinamento, ma non può essere opposto alla massa nei limiti in cui sia stata accolta l’eccezione revocatoria.
La conseguenza processuale è l’esclusione del credito fondato sul titolo negoziale, non la dichiarazione di inesistenza del rapporto contrattuale in ogni suo possibile effetto.
L’art. 95 l. fall. costituisce, sotto questo profilo, uno strumento di particolare efficacia per la tutela della massa, perché consente di impedire l’ammissione di crediti fondati su atti inefficaci senza imporre necessariamente alla curatela l’introduzione di un separato giudizio.
Resta fermo che il curatore deve allegare i presupposti della revocatoria e consentire al creditore di contestare le circostanze poste a fondamento dell’eccezione.
La possibilità di utilizzare l’eccezione in sede di verifica del passivo non comporta, dunque, un alleggerimento dell’onere probatorio relativo alla conoscenza dello stato d’insolvenza.
La banca, dal canto suo, deve poter prendere posizione sulla ricostruzione della curatela, contestando sia il periodo sospetto sia gli elementi utilizzati per dimostrare la scientia decoctionis.
La questione assume ulteriore rilievo nel giudizio di opposizione allo stato passivo, disciplinato dall’art. 98 l. fall., nel quale devono essere rispettate le regole processuali relative alle allegazioni, alle domande e alle preclusioni.
L’ordinanza n. 25399/2026 chiarisce quindi che la revocabilità del contratto di mutuo può essere fatta valere anche in via breve, ma non risolve ogni problema relativo alla tutela restitutoria della banca, che costituisce un profilo autonomo della controversia.
7. L’inefficacia del mutuo e la restituzione del capitale: il rapporto con l’art. 2033 c.c.
Il passaggio della decisione relativo alla restituzione del capitale costituisce, probabilmente, il profilo di maggiore interesse pratico per gli istituti di credito.
La banca aveva contestato che l’accoglimento dell’eccezione revocatoria potesse determinare l’esclusione del credito, nonostante l’effettiva erogazione della somma mutuata.
L’obiezione poneva un problema concreto: se il titolo negoziale viene dichiarato inefficace nei confronti della procedura, quale tutela rimane al soggetto che ha materialmente trasferito il denaro all’impresa poi fallita?
La Corte individua la soluzione nella possibilità di proporre una domanda di ripetizione dell’indebito oggettivo ai sensi dell’art. 2033 c.c.
È necessario, tuttavia, mantenere distinta la pretesa contrattuale da quella restitutoria.
La prima deriva dall’obbligazione di restituzione assunta dal mutuatario in forza del contratto. La seconda viene invece fatta valere sulla base dell’indebito, in conseguenza dell’inefficacia del titolo nei confronti della procedura.
La revocatoria concorsuale non determina la nullità del contratto, ma ne impedisce l’opponibilità alla massa. La conseguente tutela restitutoria deve essere quindi ricostruita tenendo conto della natura relativa dell’inefficacia e delle specifiche condizioni in presenza delle quali la restituzione può essere richiesta.
Il richiamo all’art. 2033 c.c. consente di individuare un autonomo fondamento della pretesa della banca, evitando che l’accoglimento dell’eccezione revocatoria comporti necessariamente la perdita definitiva della possibilità di recuperare il capitale effettivamente erogato.
La domanda restitutoria non può però essere considerata automaticamente compresa in quella originaria di ammissione del credito contrattuale.
Si tratta di pretese fondate su titoli differenti, che devono essere formulate in modo da consentire al giudice di esaminarne separatamente i presupposti.
È questo il punto sul quale la vicenda processuale assume un significato particolarmente rilevante.
La Corte rileva che la domanda di ripetizione dell’indebito non era stata riproposta dalla banca e che la relativa statuizione era ormai coperta da giudicato interno, non essendo stata specificamente impugnata.
La conseguenza è stata l’impossibilità di riconoscere la pretesa restitutoria nell’ambito del giudizio di legittimità.
La banca ha quindi subito l’esclusione del credito residuo senza poter ottenere, in quella sede, una pronuncia favorevole sulla restituzione del capitale.
La conclusione non discende da un principio secondo cui la banca perde automaticamente il diritto alla restituzione quando il mutuo venga dichiarato inefficace. Dipende, invece, dalla mancata tempestiva coltivazione della domanda fondata sull’art. 2033 c.c. e dal consolidamento della relativa statuizione processuale.
La distinzione è essenziale.
L’inefficacia del titolo contrattuale e il diritto alla ripetizione dell’indebito non coincidono. La prima impedisce di opporre alla procedura il credito derivante dal mutuo; la seconda deve essere fatta valere attraverso una domanda autonoma, della quale devono essere verificati i presupposti.
Ne deriva una precisa indicazione per la difesa degli istituti finanziatori.
Quando il curatore eccepisca la revocabilità del contratto di mutuo, la banca non dovrebbe limitarsi a contestare la natura onerosa dell’atto o la sussistenza della scientia decoctionis. Dovrebbe formulare, ove ne ricorrano i presupposti, anche una domanda subordinata di restituzione delle somme erogate ai sensi dell’art. 2033 c.c.
La domanda deve essere proposta nel rispetto delle regole processuali applicabili e mantenuta nei successivi gradi di giudizio, evitando che si verifichino decadenze o che si formi un giudicato interno sulla mancata restituzione.
Nel caso dei finanziamenti assistiti da garanzia pubblica, occorre inoltre distinguere la somma originariamente erogata, l’importo già recuperato attraverso l’escussione della garanzia e la parte eventualmente ancora dovuta.
La tutela restitutoria non può infatti tradursi in una duplicazione delle somme già percepite dalla banca attraverso il Fondo di garanzia.
La questione richiede quindi una ricostruzione precisa dei rapporti tra finanziatore, debitore e gestore della garanzia pubblica, anche al fine di individuare il soggetto legittimato a far valere le diverse pretese.
La decisione della Cassazione non consente di considerare irrilevante tale profilo, ma conferma la necessità di affrontarlo tempestivamente nell’ambito del procedimento di accertamento del passivo.
8. La tenuta del principio alla luce del Codice della crisi d’impresa e dell’insolvenza: continuità della disciplina revocatoria e nuove coordinate sistematiche
La soluzione accolta dalla Cassazione con l’ordinanza n. 25399/2026 deve essere esaminata anche alla luce del Codice della crisi d’impresa e dell’insolvenza, che ha profondamente riorganizzato la disciplina delle procedure concorsuali, pur conservando, per quanto qui interessa, una sostanziale continuità con i principi già elaborati in materia di revocatoria fallimentare.
Occorre, anzitutto, precisare che la controversia esaminata dalla Corte rimane assoggettata alla legge fallimentare. La domanda di concordato preventivo era stata infatti presentata il 23 luglio 2020, in epoca anteriore all’entrata in vigore del CCII, avvenuta il 15 luglio 2022. Trova pertanto applicazione la disciplina transitoria dell’art. 390 del Codice, che mantiene assoggettate alla normativa previgente le procedure già pendenti e quelle aperte a seguito della definizione delle domande presentate anteriormente alla sua entrata in vigore. La circostanza che la dichiarazione di fallimento sia intervenuta il 22 luglio 2022 non modifica tale conclusione, dovendosi avere riguardo alla data di deposito della domanda che ha dato origine alla procedura. La vicenda deve quindi essere ricostruita sulla base degli artt. 67 e 95 l. fall., senza applicare retroattivamente le disposizioni del nuovo Codice.
Chiarito questo aspetto, il confronto con la disciplina vigente consente di verificare se il principio affermato dalla Prima Sezione sia destinato a trovare applicazione anche nelle procedure di liquidazione giudiziale disciplinate dal CCII.
La disposizione di riferimento è oggi l’art. 166, secondo comma, d.lgs. n. 14/2019, che riproduce, nella parte qui rilevante, la struttura dell’art. 67, secondo comma, l. fall. La norma assoggetta a revocatoria, quando il curatore dimostri che l’altra parte conosceva lo stato d’insolvenza del debitore, i pagamenti di debiti liquidi ed esigibili, gli atti a titolo oneroso e quelli costitutivi di un diritto di prelazione per debiti, anche di terzi, contestualmente creati, purché compiuti dopo il deposito della domanda cui è seguita l’apertura della liquidazione giudiziale o nei sei mesi anteriori.
Il dato testuale assume particolare rilievo proprio con riferimento al contratto di mutuo. L’operazione di finanziamento comporta infatti, contestualmente all’erogazione della somma, la costituzione dell’obbligazione restitutoria in capo al mutuatario. Il contratto si colloca pertanto, in linea di principio, nell’ambito degli atti a titolo oneroso considerati dalla disposizione, sempre che ricorrano gli ulteriori presupposti temporali e soggettivi richiesti dalla legge.
La formulazione dell’art. 166, secondo comma, consente quindi di sviluppare, anche nel nuovo sistema, il ragionamento seguito dalla Cassazione. La circostanza che il finanziamento determini l’ingresso di liquidità nel patrimonio dell’impresa non è sufficiente a escludere la revocabilità dell’operazione, dovendosi considerare anche l’obbligazione contestualmente assunta dal debitore e la sua incidenza sulla posizione dei creditori.
Non si tratta di una conseguenza automatica della natura bancaria del contratto. La revocatoria continua a richiedere che il finanziamento sia stato concluso nel periodo previsto dalla disposizione e che il curatore dimostri la conoscenza dello stato d’insolvenza da parte dell’istituto finanziatore. Sotto questo profilo, il CCII non introduce una presunzione di conoscenza a carico delle banche, né attenua l’onere probatorio della curatela.
Rimane inoltre necessario verificare l’eventuale operatività delle esenzioni previste dall’art. 166, terzo comma, CCII. La disposizione individua una serie di atti e pagamenti sottratti alla revocatoria, in considerazione della loro funzione economica e della necessità di non ostacolare la normale prosecuzione dell’attività d’impresa o l’attuazione di strumenti di regolazione della crisi. L’esame di tali ipotesi deve essere condotto in concreto, senza estendere le esenzioni a operazioni che non presentino i requisiti richiesti dal legislatore.
Un ulteriore elemento di continuità riguarda la possibilità per il curatore di far valere l’inefficacia del titolo direttamente in sede di accertamento del passivo. L’art. 203, primo comma, CCII attribuisce espressamente al curatore il potere di eccepire i fatti estintivi, modificativi o impeditivi del diritto fatto valere dal creditore, nonché l’inefficacia del titolo sul quale sono fondati il credito o la prelazione, anche quando sia prescritta la relativa azione.
La disposizione conferma, nel sistema della liquidazione giudiziale, la soluzione già prevista dall’art. 95 l. fall. e accolta dalla giurisprudenza di legittimità. Il curatore può quindi contestare direttamente l’opponibilità del contratto di mutuo nell’ambito della verifica del passivo, senza essere necessariamente tenuto a promuovere un autonomo giudizio revocatorio.
La corrispondenza tra le due disposizioni non elimina, naturalmente, le differenze terminologiche e sistematiche introdotte dal Codice. Il riferimento al fallimento è stato sostituito da quello alla liquidazione giudiziale e la disciplina dell’accertamento del passivo è stata ricollocata all’interno della nuova struttura procedurale. La funzione dell’eccezione, tuttavia, rimane sostanzialmente invariata.
La questione presenta invece profili di maggiore interesse se esaminata alla luce delle nuove definizioni di crisi e insolvenza contenute nell’art. 2 CCII. Il legislatore distingue espressamente lo stato di crisi, definito come la situazione del debitore che rende probabile l’insolvenza e che si manifesta attraverso l’inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi dodici mesi, dallo stato d’insolvenza, caratterizzato dall’incapacità del debitore di soddisfare regolarmente le proprie obbligazioni, manifestata attraverso inadempimenti o altri fatti esteriori.
La distinzione non è meramente definitoria. Essa assume rilievo anche nell’applicazione dell’art. 166 CCII, che continua a richiedere, ai fini della revocatoria prevista dal secondo comma, la conoscenza dello stato d’insolvenza e non la semplice consapevolezza dell’esistenza di una situazione di crisi.
Ne deriva che la banca non può essere considerata consapevole dell’insolvenza per il solo fatto di aver rilevato, nell’ambito dell’istruttoria, tensioni finanziarie, squilibri patrimoniali o difficoltà nella gestione della liquidità. Tali elementi possono costituire indizi rilevanti, ma devono essere valutati in relazione alla loro effettiva capacità di rappresentare una condizione di incapacità di adempiere regolarmente le obbligazioni.
La distinzione acquista particolare importanza nel contesto della concessione di nuova finanza alle imprese in difficoltà. Il CCII è costruito anche intorno all’esigenza di favorire l’emersione anticipata della crisi e di consentire l’individuazione tempestiva degli strumenti più adeguati per affrontarla. L’art. 3 impone all’imprenditore individuale di adottare misure idonee a rilevare tempestivamente lo stato di crisi e all’imprenditore collettivo di istituire assetti organizzativi, amministrativi e contabili adeguati, in funzione della rilevazione tempestiva della crisi e dell’assunzione delle iniziative necessarie.
Questa impostazione impone di evitare che la disciplina revocatoria finisca per scoraggiare indistintamente la concessione di finanziamenti a imprese che si trovino in una situazione di difficoltà, ma conservino concrete prospettive di risanamento. Il problema non consiste nell’individuare una generale immunità per la nuova finanza, bensì nel distinguere le operazioni concluse quando l’impresa è ancora in condizione di superare la crisi da quelle effettuate nella consapevolezza di una situazione d’insolvenza già manifestatasi.
La concessione di credito a un’impresa in crisi non è, di per sé, incompatibile con la tutela della massa. Può anzi costituire uno strumento necessario per assicurare la continuità aziendale e consentire l’attuazione di un percorso di risanamento. Diversamente deve essere valutata l’erogazione di liquidità a un’impresa già insolvente, quando la banca conosca tale condizione e il finanziamento determini l’assunzione di una nuova obbligazione destinata a concorrere con quelle già esistenti.
In questa prospettiva, la valutazione del comportamento della banca non può prescindere dalle informazioni acquisite durante l’istruttoria, dalla situazione finanziaria dell’impresa e dalle concrete ragioni economiche dell’operazione. La garanzia pubblica, così come la prospettiva di un successivo risanamento, non costituisce un elemento automaticamente escludente rispetto alla revocatoria, ma può assumere rilievo nella ricostruzione delle circostanze conosciute dal finanziatore al momento della concessione del credito.
Il principio affermato da Cass. n. 25399/2026 appare pertanto compatibile con l’impostazione del Codice della crisi. La nuova disciplina non ha introdotto una diversa qualificazione del mutuo ai fini della revocatoria, né ha previsto un’esenzione generale per i finanziamenti destinati a sostenere imprese in difficoltà. Ha tuttavia reso più evidente la necessità di distinguere la situazione di crisi, che può ancora essere affrontata attraverso strumenti di risanamento, dallo stato d’insolvenza che costituisce il presupposto soggettivo della revocatoria in esame.
Resta infine ferma la necessità di coordinare l’inefficacia del titolo con la tutela restitutoria del finanziatore. Anche nel sistema del CCII, la possibilità per il curatore di eccepire l’inefficacia del contratto ai sensi dell’art. 203 non comporta il riconoscimento automatico di una pretesa restitutoria in favore della banca. Quest’ultima dovrà far valere il distinto titolo derivante dall’indebito oggettivo, ove ne ricorrano i presupposti, nel rispetto delle regole che disciplinano la formazione dello stato passivo e delle relative preclusioni.
Il passaggio dalla legge fallimentare al Codice della crisi non modifica, dunque, il nucleo della soluzione adottata dalla Cassazione. La revocabilità del mutuo continua a dipendere dalla natura onerosa dell’atto, dalla sua collocazione temporale e dalla conoscenza dello stato d’insolvenza da parte del finanziatore. Ciò che cambia è il contesto sistematico nel quale tali requisiti devono essere interpretati: un ordinamento che attribuisce rilievo alla prevenzione della crisi e alla continuità aziendale, senza per questo sacrificare la tutela dei creditori quando il finanziamento sia stato concesso nella consapevolezza di una situazione d’insolvenza già esistente.
9. Considerazioni conclusive
L’ordinanza n. 25399 del 16 settembre 2026 affronta una questione che presenta conseguenze concrete per il diritto bancario e per la disciplina della revocatoria concorsuale: la possibilità di assoggettare direttamente a revocatoria il contratto di mutuo, quando sia stato concluso nel periodo sospetto e ricorrano gli ulteriori presupposti previsti dall’art. 67, secondo comma, l. fall.
La soluzione accolta dalla Corte appare coerente con il dato normativo. La natura onerosa del mutuo non costituisce una ragione di esclusione della revocatoria, ma rappresenta, al contrario, il presupposto oggettivo per la sua applicazione.
L’erogazione della somma non può essere considerata isolatamente rispetto all’obbligazione restitutoria che ne consegue. Il finanziamento determina l’ingresso di liquidità nel patrimonio dell’impresa, ma comporta anche l’assunzione di una nuova passività, destinata a concorrere con le altre obbligazioni in caso di apertura della procedura concorsuale.
La Corte chiarisce, inoltre, che non è necessario dimostrare un ulteriore pregiudizio patrimoniale rispetto a quello insito nella fattispecie revocatoria.
Rimane naturalmente indispensabile la prova della conoscenza dello stato d’insolvenza da parte della banca. Sotto questo profilo, la decisione assume particolare interesse perché attribuisce rilievo alle informazioni che l’intermediario avrebbe dovuto acquisire nell’ambito dell’istruttoria relativa a un finanziamento assistito da garanzia pubblica.
Non si può tuttavia ricavare dalla pronuncia una presunzione generalizzata di conoscenza dell’insolvenza a carico degli istituti di credito. La valutazione deve essere condotta sulla base delle circostanze concrete e del contenuto della documentazione disponibile al momento dell’erogazione.
La stessa conclusione vale per la consecuzione tra concordato preventivo e fallimento. Il decorso del tempo tra le due procedure non è, da solo, sufficiente a escludere la continuità della situazione d’insolvenza, ma la relativa valutazione deve rimanere ancorata a un accertamento concreto delle condizioni dell’impresa.
Sul piano processuale, la possibilità per il curatore di eccepire l’inefficacia del mutuo in sede di verifica del passivo rafforza gli strumenti di tutela della massa, consentendo di contestare direttamente il titolo sul quale il creditore fonda la propria pretesa.
La decisione richiede tuttavia di prestare particolare attenzione al successivo profilo restitutorio. La banca che abbia effettivamente erogato il capitale non può confidare nella possibilità di ottenere automaticamente la restituzione delle somme sulla base del rapporto contrattuale dichiarato inefficace. Deve far valere la distinta pretesa ai sensi dell’art. 2033 c.c., nel rispetto delle preclusioni processuali.
È proprio quest’ultimo aspetto a rendere la pronuncia particolarmente significativa per la pratica bancaria. La contestazione della revocabilità del mutuo e la domanda restitutoria non possono essere trattate come manifestazioni della medesima pretesa, poiché rispondono a presupposti giuridici differenti.
La soluzione della Corte appare, nel complesso, condivisibile nella parte in cui esclude che il finanziamento possa essere sottratto alla revocatoria per il solo fatto di aver procurato nuova liquidità all’impresa. Richiede però un’applicazione attenta, che non trasformi la natura onerosa del mutuo in una ragione sufficiente per assoggettare indistintamente a revocatoria qualsiasi operazione di finanziamento.
La verifica della conoscenza dello stato d’insolvenza conserva, infatti, una funzione essenziale di delimitazione dell’ambito applicativo del rimedio. La revocatoria non può diventare uno strumento per sindacare retrospettivamente la convenienza economica di un finanziamento sulla sola base del successivo fallimento dell’impresa.
Occorre distinguere le operazioni concluse nella consapevolezza di una situazione d’insolvenza da quelle destinate a sostenere imprese che, pur attraversando una fase di difficoltà, conservino concrete prospettive di continuità e di risanamento.
La presenza di una garanzia pubblica non modifica questa conclusione. Essa riduce il rischio economico dell’intermediario secondo le condizioni stabilite dalla legge, ma non elimina la necessità di verificare la situazione finanziaria del debitore e non rende il contratto immune dalla disciplina concorsuale.
La pronuncia lascia dunque emergere un principio di fondo: il finanziamento bancario deve essere valutato considerando l’intera struttura dell’operazione e gli effetti che essa produce sul patrimonio dell’impresa, senza attribuire all’erogazione di liquidità un valore automaticamente escludente rispetto alla revocatoria.
La tutela dei creditori e quella del finanziatore non sono necessariamente incompatibili. La prima si realizza attraverso l’applicazione dei presupposti della revocatoria; la seconda, quando il titolo negoziale risulti inefficace nei confronti della massa, attraverso l’esercizio tempestivo delle eventuali pretese restitutorie.
È nel corretto coordinamento di questi due piani che deve essere individuato il contributo più rilevante dell’ordinanza n. 25399/2026.