La notificazione degli atti presupposti nella riscossione tributaria: invalidità, onere della prova e tutela giurisdizionale del contribuente
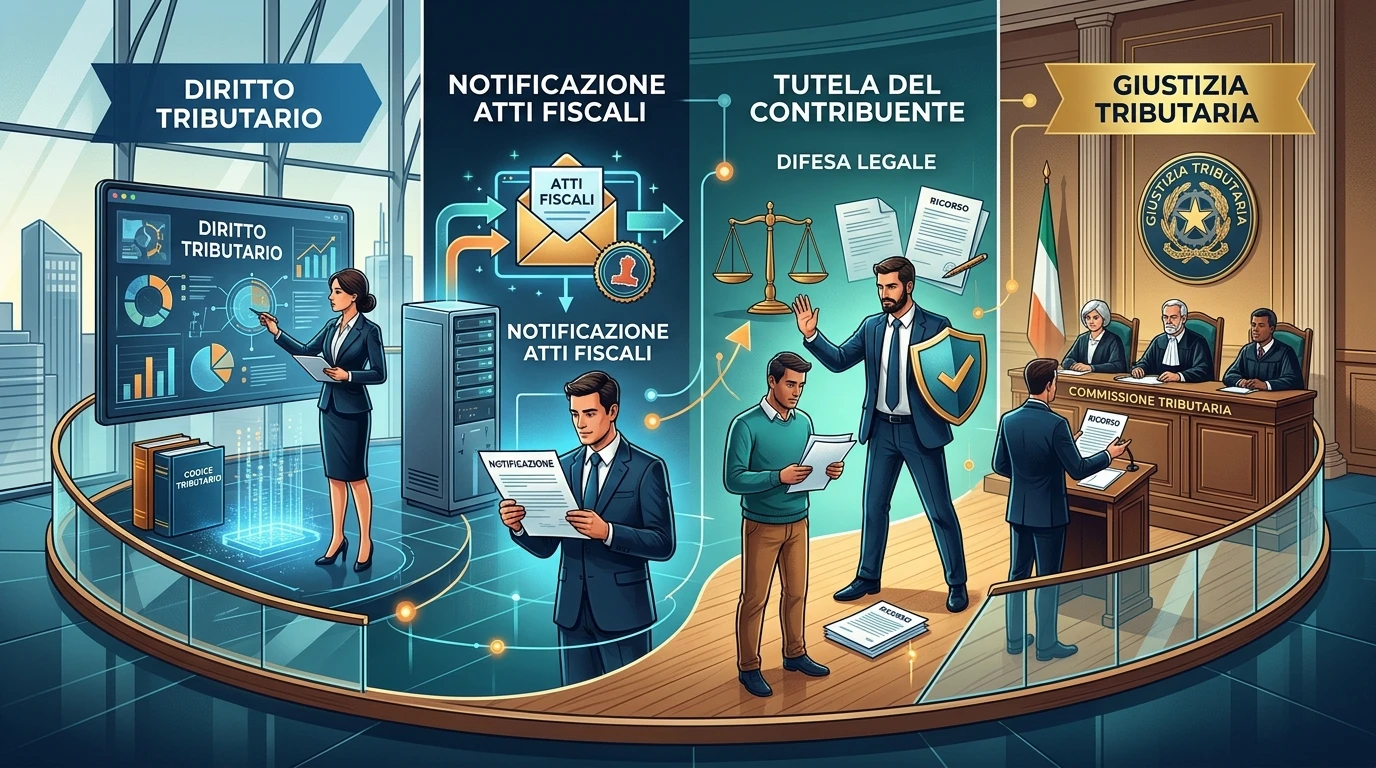
Abstract Il contributo esamina la rilevanza della notificazione degli atti presupposti nel procedimento di accertamento e riscossione tributaria, soffermandosi sulle conseguenze derivanti dalla sua omissione o irregolare esecuzione. L'indagine ricostruisce i principali orientamenti della giurisprudenza di legittimità in ordine alla distinzione tra nullità, inesistenza e mancato perfezionamento della notificazione, analizzandone gli effetti sull'atto consequenziale e [...]