NOTIZIE

Il nuovo sistema di amministrazione e controllo dopo il d.lgs. n. 47/2026: deleghe, informazione e responsabilità degli amministratori

Abstract Il contributo analizza la ridefinizione del sistema di amministrazione e controllo delle società di capitali alla luce del d.lgs. 27 marzo 2026, n. 47, con particolare attenzione alla frammentazione funzionale delle competenze e ai nuovi criteri di imputazione della responsabilità. La riforma viene esaminata attraverso il coordinamento sistematico degli artt. 2380-bis, 2381-bis, 2381-ter, 2392 [...]
Finanziamenti soci, restituzione e bancarotta: causa dell’apporto, titolarità del credito e postergazione nella recente giurisprudenza della Cassazione

Abstract Il contributo analizza la recente giurisprudenza della Corte di cassazione in materia di finanziamenti soci, restituzioni di apporti patrimoniali e responsabilità penale nell’ambito delle procedure concorsuali, con particolare riferimento alle sentenze della Sezione V penale n. 31401/2026 e n. 26767/2026. L’indagine muove dalla distinzione tra conferimenti, versamenti in conto capitale, versamenti in conto futuro [...]

Comproprietà e voto nell’assemblea condominiale: autonomia delle comunioni, rappresentanza e astensione alla luce della giurisprudenza

Abstract La sentenza della Corte di Cassazione, Sezione II civile, 9 luglio 2026, n. 23548, depositata il 20 luglio 2026, affronta il tema della comproprietà di un’unità immobiliare e dell’esercizio del diritto di voto nell’assemblea condominiale, chiarendo il rapporto tra comunione ordinaria e disciplina del condominio negli edifici. La pronuncia enuncia due principi di particolare [...]

Il fondo speciale nel condominio tra obbligo di costituzione e invalidità della deliberazione assembleare. L’art. 1135, comma 1, n. 4, c.c. tra nullità e orientamenti giurisprudenziali

Abstract Il contributo esamina l’obbligo di costituzione del fondo speciale previsto dall’art. 1135, comma 1, n. 4, c.c. e la qualificazione della sua violazione come causa di nullità della deliberazione condominiale. L’indagine si concentra sui principi affermati dalla Cassazione, sulle diverse modalità di costituzione del fondo, sul contrasto relativo alla necessità dell’effettivo versamento delle somme [...]

Le sanzioni del MEF ai revisori legali ex art. 24 d.lgs. 39/2010: revisione, sostenibilità, criteri Engel e tutela giurisdizionale

Abstract Il contributo analizza il sistema sanzionatorio previsto dall’art. 24 del d.lgs. n. 39/2010 per i revisori legali, alla luce dell’evoluzione normativa successiva al recepimento della CSRD e dell’introduzione dell’attività di attestazione della conformità della rendicontazione di sostenibilità. La tesi centrale è che l’art. 24 non configuri una scala sanzionatoria omogenea, ma un catalogo tipizzato di misure eterogenee — dall’avvertimento [...]

Litisconsorzio nel processo tributario: impugnazioni, società e agente della riscossione alla luce della Cassazione

Abstract Il litisconsorzio nel processo tributario assume una configurazione variabile in funzione della struttura del rapporto sostanziale e dell'oggetto della controversia. L'articolo esamina il regime delle impugnazioni tributarie e dell'integrazione del contraddittorio in appello, alla luce del coordinamento tra gli artt. 53, comma 2, del d.lgs. n. 546/1992 (art. 107 del d.lgs. n. 175/2024, Testo unico della giustizia tributaria, [...]

Busta paga e confessione stragiudiziale del datore di lavoro: efficacia probatoria ed errore di fatto ex art. 2732 c.c. nella giurisprudenza della Cassazione

Abstract L’ordinanza Cass. n. 20814/2026 offre una ricostruzione significativa dell’efficacia probatoria della busta paga e della sua possibile natura di confessione stragiudiziale del datore di lavoro. Il contributo esamina i requisiti di chiarezza, univocità e non contraddittorietà necessari perché le dichiarazioni contenute nel prospetto paga assumano efficacia di prova legale, distinguendo tale profilo dal limite oggettivo della confessione, che impedisce [...]

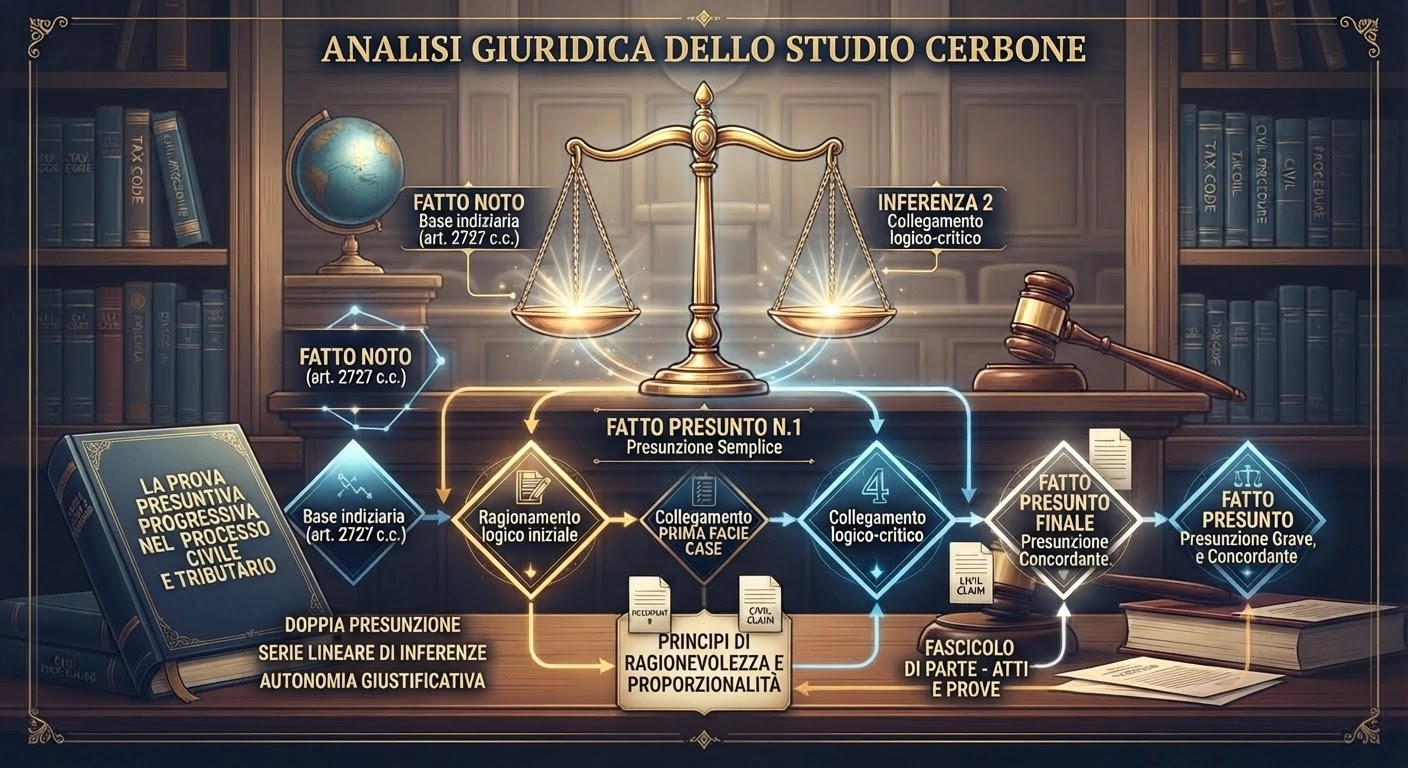
La prova presuntiva progressiva nel processo civile e tributario: doppia presunzione, serie lineare di inferenze e autonomia giustificativa

La prova presuntiva progressiva non è illegittima per il solo fatto di essere fondata su una successione di inferenze, poiché il fatto accertato presuntivamente può assumere, nella successiva inferenza, la funzione di fatto-base. Tuttavia, l'accertamento del fatto intermedio non esaurisce la giustificazione della conclusione ulteriore: ogni passaggio decisivo della catena deve essere sorretto da una [...]

Torna in cima