NOTIZIE

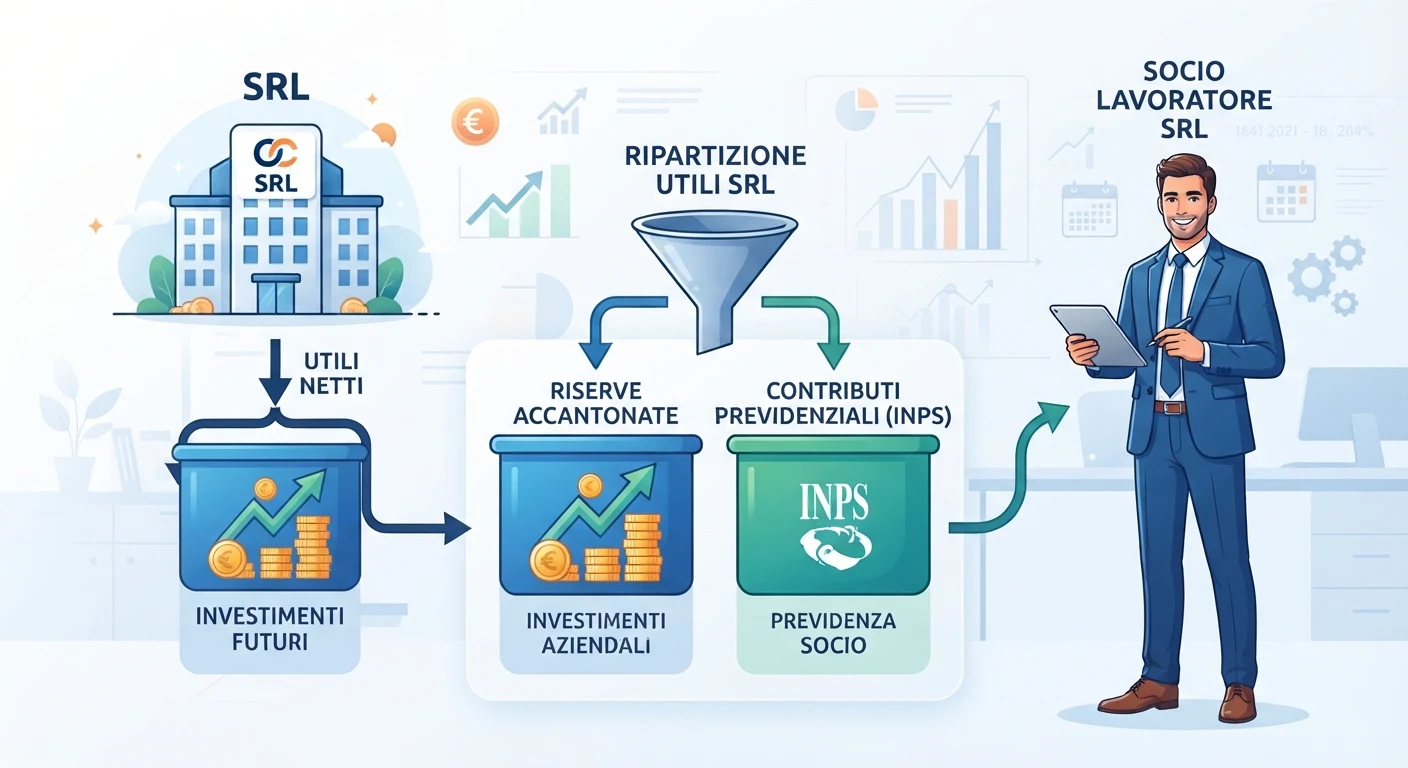
Socio lavoratore di S.r.l. e contributi INPS: utili non distribuiti, accantonamento a riserva e base imponibile previdenziale

Abstract Il contributo esamina il rapporto tra partecipazione societaria, svolgimento di attività lavorativa e obbligo contributivo nella Gestione speciale INPS degli artigiani e dei commercianti, con particolare riguardo alla posizione del socio lavoratore di società a responsabilità limitata. Il problema centrale concerne la possibilità di assoggettare a contribuzione previdenziale gli utili prodotti dalla società e [...]
La dichiarazione integrativa nel delitto di dichiarazione infedele: art. 4 d.lgs. n. 74 del 2000, presunzioni tributarie e autonomia del giudice penale

Abstract La sentenza della Corte di cassazione, Sezione III penale, 17 agosto 2026, n. 31432, offre lo spunto per esaminare il rapporto tra dichiarazione integrativa, delitto di dichiarazione infedele e accertamento tributario nel sistema delineato dal d.lgs. n. 74 del 2000. Il contributo analizza, in particolare, la portata dell’espressione «in una delle dichiarazioni annuali» contenuta [...]

Credito IVA non spettante e utilizzo in compensazione: limiti della ripresa d’imposta e infedeltà dichiarativa

Abstract  L’articolo analizza il rapporto tra credito IVA non spettante, infedeltà dichiarativa e ripresa d’imposta, alla luce dell’ordinanza della Corte di cassazione, sez. tributaria, 28 maggio 2026, n. 16712. La pronuncia assume particolare rilievo perché distingue il piano sanzionatorio da quello propriamente restitutorio: l’esposizione in dichiarazione di un credito IVA superiore a quello effettivamente spettante può integrare una violazione sanzionabile anche in assenza di un concreto utilizzo del credito, ma tale circostanza non consente, di per sé, [...]

Occultamento delle scritture contabili e responsabilità dell’amministratore di fatto: consumazione del reato e imputazione soggettiva ex art. 10 d.lgs. n. 74/2000

Abstract Il contributo analizza il delitto di occultamento o distruzione delle scritture contabili previsto dall’art. 10 del d.lgs. n. 74/2000, con particolare riferimento alla responsabilità penale dell’amministratore di fatto. Muovendo dall’esame di Cass., sez. III, 7 settembre 2026, n. 32985, lo studio approfondisce i criteri di imputazione soggettiva della condotta e il rapporto tra la [...]

Transazione fiscale e cram down negli accordi di ristrutturazione: il ruolo dell’Agenzia delle Entrate alla luce del CCII e della giurisprudenza

Abstract Il contributo analizza la disciplina della transazione fiscale negli accordi di ristrutturazione dei debiti, con particolare attenzione al ruolo dell’Amministrazione finanziaria, ai presupposti dell’omologazione forzosa (c.d. cram down) e ai limiti del dissenso dell’Erario nel sistema delineato dal Codice della crisi d’impresa e dell’insolvenza (CCII). L’indagine ricostruisce l’evoluzione normativa dell’art. 63 CCII, considerando le [...]

Familiare fiscalmente a carico e familiare indicato nell’art. 12 TUIR: evoluzione normativa e nuove distinzioni nel sistema tributario

Abstract  La disciplina fiscale dei rapporti familiari è stata profondamente ridefinita dagli interventi normativi del 2024-2026. La legge di bilancio 2025, il D.Lgs. n. 192/2025, il D.Lgs. n. 117/2026 e, soprattutto, il D.Lgs. n. 148/2026 hanno progressivamente distinto la nozione di familiare fiscalmente a carico da quella di familiare rilevante ai fini delle singole agevolazioni [...]

Libro Unico del Lavoro e rider delle piattaforme digitali: natura e disciplina del nuovo obbligo introdotto dal D.L. n. 62/2026

Abstract Il contributo analizza la nuova disciplina del Libro Unico del Lavoro (LUL) applicabile ai rider delle piattaforme digitali, introdotta dal D.L. 30 aprile 2026, n. 62, convertito, con modificazioni, dalla L. 25 giugno 2026, n. 112, con particolare riferimento al nuovo art. 47-quater, comma 3-bis, D.Lgs. n. 81/2015. La disposizione estende ai lavoratori autonomi [...]

Fringe benefit delle auto aziendali: la nuova disciplina dell’art. 51, comma 4, lett. a), TUIR dopo il D.Lgs. n. 148/2026

Abstract Il contributo analizza la nuova disciplina fiscale dei fringe benefit delle auto aziendali concessi in uso promiscuo ai dipendenti, alla luce delle modifiche introdotte dal D.Lgs. 7 agosto 2026, n. 148 sull’art. 51, comma 4, lett. a), del TUIR. L’indagine ricostruisce l’evoluzione della disciplina, dal precedente sistema parametrato alle emissioni di CO2 al nuovo [...]

Torna in cima