
Dichiarazione fiscali

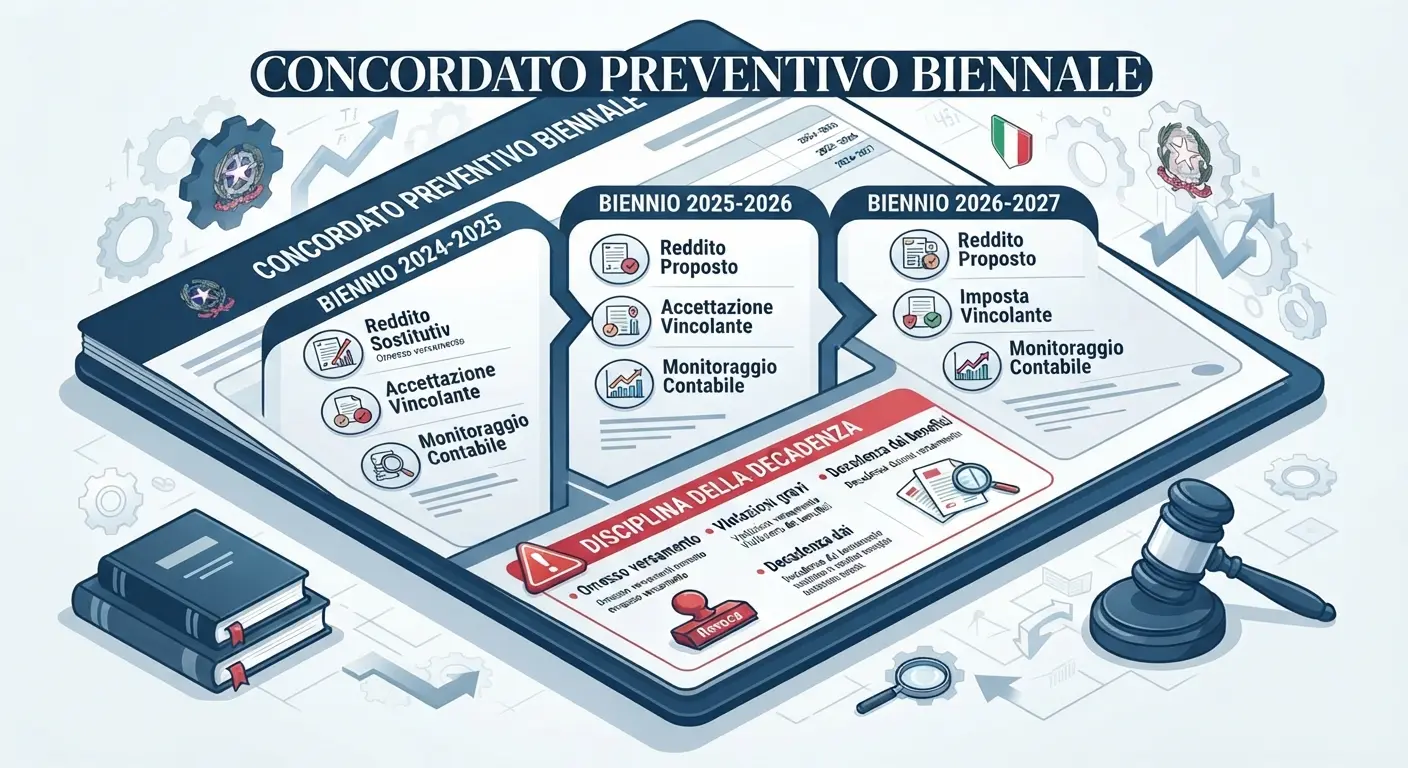
Il Concordato preventivo biennale e la disciplina della decadenza: evoluzione normativa e profili applicativi nei bienni 2024-2025, 2025-2026 e 2026-2027

Abstract Il contributo analizza la disciplina della decadenza dal Concordato preventivo biennale (CPB) alla luce dell'evoluzione normativa intervenuta successivamente all'introduzione dell'istituto ad opera del d.lgs. 12 febbraio 2024, n. 13, con particolare attenzione alla successione delle diverse discipline applicabili ai bienni 2024-2025, 2025-2026 e 2026-2027. L'indagine ricostruisce sistematicamente le principali cause di decadenza dal CPB, [...]
La liquidazione automatizzata dell’IVA per dichiarazione omessa: disciplina, contraddittorio e garanzie del contribuente nel nuovo art. 54-bis.1 del d.P.R. n. 633/1972

Abstract Il contributo analizza la nuova disciplina della liquidazione automatizzata dell’IVA in caso di dichiarazione omessa, introdotta dall’art. 54-bis.1 del d.P.R. 26 ottobre 1972, n. 633 (la cui disciplina è stata trasfusa nell’art. 277 del d.lgs. n. 141/2026) e attuata dal provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2026, prot. n. 239129. L’analisi [...]

Corte di Cassazione, sezione tributaria, ordinanza n. 10440 depositata il 21 aprile 2026 – In tema di controllo automatizzato della dichiarazione, ai fini della notifica della cartella di pagamento ex artt. 36-bis, d.P.R. 600/73 e 54-bis del d.P.R. 633/1972, per esigenze di certezza e di rispetto dei diritti sostanziali del contribuente, il termine decadenziale di cui all’art. 25, primo comma, d.P.R. n. 602/1973, resta fermo e non è differito dalla presentazione di una dichiarazione tardiva o ultratardiva del contribuente

In tema di controllo automatizzato della dichiarazione, ai fini della notifica della cartella di pagamento ex artt. 36-bis, d.P.R. 600/73 e 54-bis del d.P.R. 633/1972, per esigenze di certezza e di rispetto dei diritti sostanziali del contribuente, il termine decadenziale di cui all’art. 25, primo comma, d.P.R. n. 602/1973, resta fermo e non è differito dalla presentazione di una dichiarazione tardiva o ultratardiva del contribuente.

La dichiarazione IVA tardiva entro novanta giorni: disciplina, regime sanzionatorio e orientamenti giurisprudenziali dopo il d.lgs. n. 87/2024

Abstract Il contributo analizza il regime giuridico della dichiarazione IVA presentata entro novanta giorni dalla scadenza del termine ordinario, con particolare riferimento alla dichiarazione relativa al periodo d'imposta 2025, il cui termine di regolarizzazione scade il 29 luglio 2026. Muovendo dall'esame del quadro normativo delineato dal d.P.R. 22 luglio 1998, n. 322, dal d.lgs. 18 [...]

Società in liquidazione – Cessazione degli effetti del CPB – Effetti della liquidazione sul socio d’opera – Risposta n. 138 dell’ 8 luglio 2026 dell’Agenzia delle entrate

AGENZIA delle ENTRATE - Risposta n. 138 dell' 8 luglio 2026 Società in liquidazione – Cessazione degli effetti del CPB – Effetti della liquidazione sul socio d'opera Con l'istanza di interpello specificata in oggetto, è stato esposto il seguente Quesito Alfa & C. s.a.s. (di seguito, ''Alfa'', ''Società'' o ''Istante'') presenta un'istanza di interpello ai [...]

Il principio di derivazione rafforzata nell’IRES: guida al reddito d’impresa e bilancio OIC per le micro-imprese

1.1. Il principio di derivazione semplice e la ratio dell'art. 83 del TUIR Nell’ambito del diritto tributario d’impresa, il processo di determinazione della base imponibile ai fini dell'Imposta sul Reddito delle Società (IRES) risponde a una fondamentale esigenza di coordinamento tra il risultato economico espresso dal documento contabile civilistico e la misura della ricchezza tassabile. [...]

Il riesame telematico nei controlli standardizzati: natura giuridica e profili procedimentali del “Nuovo CIVIS” come strumento deflativo del contenzioso tributario

1. Introduzione: L’evoluzione del canale CIVIS nel prisma dello Statuto del Contribuente e del principio di collaborazione e buona fede Il sistema dei rapporti tra Amministrazione finanziaria e contribuente ha vissuto, nell’ultimo ventennio, una transizione profonda, caratterizzata dal progressivo abbandono del modello rigidamente autoritativo in favore di assetti improntati alla partecipazione procedimentale e alla cooperazione [...]

Torna in cima