

Abstract
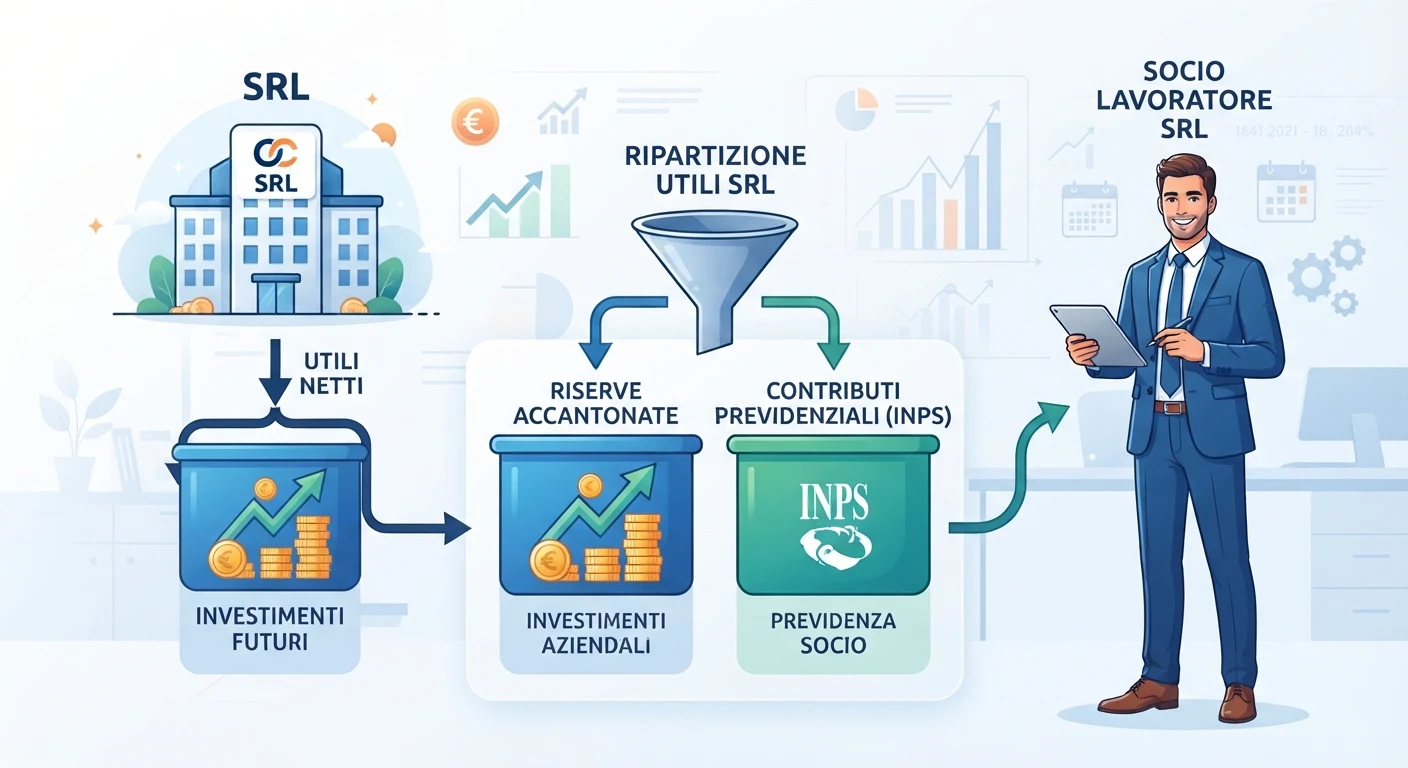
Il contributo esamina il rapporto tra partecipazione societaria, svolgimento di attività lavorativa e obbligo contributivo nella Gestione speciale INPS degli artigiani e dei commercianti, con particolare riguardo alla posizione del socio lavoratore di società a responsabilità limitata. Il problema centrale concerne la possibilità di assoggettare a contribuzione previdenziale gli utili prodotti dalla società e accantonati a riserva, senza essere stati deliberati e distribuiti al socio.
L’analisi muove dalla distinzione tra la posizione del socio e quella del lavoratore, valorizzando l’autonomia patrimoniale e soggettiva della società di capitali e la conseguente separazione tra il patrimonio sociale e quello personale del socio. In tale prospettiva, l’utile accantonato a riserva costituisce una componente del patrimonio netto della società e non, per il solo fatto della partecipazione sociale o dello svolgimento di attività lavorativa, un reddito immediatamente imputabile al socio.
Particolare attenzione è dedicata all’art. 1, comma 203, della legge n. 662/1996 e al criterio di determinazione della base imponibile contributiva mediante il riferimento ai redditi d’impresa dichiarati ai fini IRPEF. Il contributo approfondisce, inoltre, il coordinamento tra disciplina previdenziale e disciplina tributaria delle società di capitali, distinguendo il regime ordinario di tassazione IRES da quello della trasparenza fiscale ex artt. 115 e 116 TUIR e mettendo in evidenza le conseguenze che tale distinzione produce sul piano contributivo.
Il lavoro ricostruisce quindi l’evoluzione del contenzioso relativo agli utili non distribuiti, soffermandosi sulle argomentazioni dell’INPS fondate sulla particolare struttura delle società a ristretta base partecipativa e sulla presunta disponibilità sostanziale degli utili da parte del socio lavoratore. In particolare, viene esaminata la questione, di particolare rilievo sistematico, relativa al socio unico amministratore, verificando se la concentrazione nella medesima persona delle posizioni di socio, amministratore e lavoratore possa giustificare una deroga ai principi di autonomia patrimoniale e di personalità dell’obbligazione contributiva.
La tesi sostenuta è che la mera titolarità della partecipazione, anche totalitaria, e la contemporanea qualità di socio lavoratore o amministratore non siano sufficienti a trasformare l’utile societario non distribuito in reddito personale del socio ai fini contributivi. L’obbligazione previdenziale deve trovare il proprio fondamento nella fattispecie contributiva prevista dalla legge e non può essere estesa mediante presunzioni di disponibilità economica o mediante un’automatica equiparazione tra reddito prodotto dalla società e reddito personale del socio. Ne consegue che l’accantonamento dell’utile a riserva, in assenza di distribuzione o di altra fattispecie legalmente rilevante di attribuzione al socio, non determina di per sé l’inclusione della relativa somma nella base imponibile contributiva personale.
Il contributo esamina infine le ricadute applicative dell’orientamento della Corte di cassazione sugli accertamenti contributivi, sui giudizi pendenti e sulle eventuali pretese restitutorie, distinguendo il problema dell’illegittimità della pretesa contributiva da quello, autonomo, della ripetizione delle somme eventualmente già versate e dei relativi termini di prescrizione.
L’indagine intende così ricostruire, attraverso il coordinamento tra diritto societario, diritto tributario e diritto della previdenza sociale, i limiti entro i quali il reddito prodotto dalla società può assumere rilevanza nella determinazione dell’obbligazione contributiva del socio lavoratore, riaffermando la necessità di distinguere il reddito della società dal reddito personale del socio e di ricondurre ogni prelievo contributivo a una precisa base normativa.
Parole chiave: Socio lavoratore; società a responsabilità limitata; Gestione commercianti; Gestione artigiani; INPS; contributi previdenziali; utili non distribuiti; utili accantonati a riserva; reddito d’impresa; base imponibile contributiva; legge n. 662/1996; autonomia patrimoniale perfetta; socio unico; amministratore unico; IRES; IRPEF; trasparenza fiscale; obbligazione contributiva; previdenza sociale; diritto societario; diritto tributario;
1. Premessa. La questione e il suo inquadramento sistematico
Il rapporto tra partecipazione al capitale di una società di capitali e svolgimento, da parte del medesimo soggetto, di un’attività lavorativa nell’impresa societaria costituisce uno dei punti di maggiore complessità nell’intersezione tra diritto societario, diritto tributario e diritto della previdenza sociale.
La difficoltà interpretativa deriva dalla circostanza che, nella società a responsabilità limitata, possono concorrere nel medesimo soggetto qualità giuridiche differenti: quella di socio, titolare di una partecipazione al capitale di rischio; quella di amministratore, ove ricorra la relativa investitura; e quella di lavoratore che partecipa personalmente all’attività dell’impresa con i requisiti richiesti dalla legislazione previdenziale per l’iscrizione alla Gestione degli artigiani o alla Gestione degli esercenti attività commerciali.
La sovrapposizione soggettiva non comporta, tuttavia, una sovrapposizione delle rispettive posizioni giuridiche. Il socio non diviene, per il solo fatto di partecipare al capitale e di prestare attività lavorativa nella società, titolare del patrimonio sociale, né il reddito prodotto dalla società si trasforma automaticamente in reddito personale del socio.
È precisamente questo il punto intorno al quale si è sviluppato il lungo contenzioso concernente l’inclusione, nella base imponibile dei contributi dovuti dai soci lavoratori di S.r.l., degli utili prodotti dalla società e accantonati a riserva, quindi non distribuiti al socio e, nel regime ordinario di tassazione delle società di capitali, non imputati fiscalmente alla persona fisica.
La questione ha assunto nuova centralità a seguito delle numerose pronunce della Corte di cassazione depositate nel settembre 2026. In particolare, la Sezione lavoro ha pronunciato le sentenze nn. 25377, 25378, 25379, 25380, 25381, 25382 e 25383 del 16 settembre 2026 e le nn. 25465, 25466 e 25467 del 17 settembre 2026, tutte orientate, nei casi esaminati, ad escludere dalla base imponibile contributiva gli utili prodotti dalla S.r.l. e accantonati a riserva, in assenza di distribuzione e di imputazione fiscale del reddito al socio.
La portata delle decisioni non deve, tuttavia, essere sovrastimata. Esse non mettono in discussione l’obbligo di iscrizione del socio lavoratore alle Gestioni speciali, quando ne ricorrano i presupposti, né eliminano la contribuzione dovuta sul minimale. Il problema affrontato dalla Corte riguarda, essenzialmente, la contribuzione correlata alla parte di reddito eccedente il minimale e, più precisamente, l’individuazione del reddito che può essere ricondotto alla sfera fiscale del soggetto obbligato.
Il dato normativo dal quale muovere non è, dunque, soltanto quello dell’autonomia patrimoniale della S.r.l., ma l’interazione tra la disciplina previdenziale e il sistema fiscale al quale il legislatore previdenziale ha fatto espresso rinvio.
La norma centrale è l’art. 3-bis, comma 1, del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438, il quale commisura la contribuzione dovuta dagli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali alla «totalità dei redditi d’impresa denunciati ai fini dell’IRPEF per l’anno al quale i contributi stessi si riferiscono». La disposizione costituisce il fulcro della questione interpretativa, perché collega la base contributiva non al reddito genericamente prodotto dall’impresa societaria, ma ai redditi d’impresa fiscalmente rilevanti in capo al soggetto tenuto alla contribuzione. La stessa INPS, nella circolare n. 102 del 12 giugno 2003, aveva espressamente individuato nell’art. 3-bis il fondamento della disciplina dell’imponibile previdenziale.
È pertanto necessario distinguere, sin dall’origine, tre diversi piani: il reddito prodotto dalla società; il reddito fiscalmente imputato al socio; la base imponibile previdenziale del socio.
La tesi sostenuta nel presente contributo è che le recenti pronunce della Cassazione non si limitino a negare l’assoggettabilità a contribuzione degli utili semplicemente «non percepiti», ma impongano una più rigorosa ricostruzione del rapporto tra imputazione fiscale del reddito e obbligazione contributiva. In questa prospettiva, l’elemento decisivo non è una generica nozione di «reddito effettivamente percepito», bensì la riconducibilità del reddito alla sfera fiscale del soggetto obbligato secondo le regole cui la disciplina previdenziale rinvia.
Tale precisazione consente, peraltro, di evitare un equivoco di non poco momento: dalla esclusione degli utili accantonati a riserva non deriva automaticamente la conclusione che ogni utile successivamente distribuito debba, per il solo fatto della distribuzione, essere assoggettato a contribuzione come reddito d’impresa. Il problema degli utili distribuiti richiede un’autonoma considerazione, anche alla luce della qualificazione tributaria degli stessi quali redditi di capitale ai sensi dell’art. 44 TUIR.
È proprio questo snodo, più che la semplice contrapposizione tra «utile distribuito» e «utile non distribuito», a conferire alla vicenda un rilievo sistematico.
2. La distinzione tra socio, amministratore e lavoratore
La prima premessa dell’indagine deve essere costituita dalla distinzione tra la posizione di socio e quella di lavoratore.
La S.r.l. è un autonomo centro di imputazione giuridica e patrimoniale. L’art. 2462 c.c. stabilisce, in termini inequivoci, che per le obbligazioni sociali risponde soltanto la società con il proprio patrimonio, salva la particolare disciplina prevista per la S.r.l. unipersonale nelle ipotesi contemplate dal secondo comma della disposizione.
La partecipazione sociale attribuisce al socio una posizione complessa, comprensiva di diritti amministrativi e patrimoniali. Tra questi ultimi rientra il diritto alla partecipazione agli utili, ma tale diritto non equivale alla titolarità individuale delle attività patrimoniali della società. Finché l’utile permane nel patrimonio sociale, esso appartiene alla società e non al socio.
La distinzione assume particolare rilievo nella S.r.l. unipersonale. Il fatto che il capitale sia interamente posseduto da un’unica persona fisica non determina il venir meno dell’autonomia soggettiva della società. L’unipersonalità non consente, in assenza di specifici presupposti, di identificare il patrimonio della società con quello del socio.
Lo stesso principio deve essere mantenuto fermo quando il socio rivesta anche la carica di amministratore.
L’amministratore esercita i poteri gestori che gli sono attribuiti dall’atto costitutivo e dalla legge; il socio esercita i diritti derivanti dalla partecipazione; il lavoratore presta personalmente la propria attività nell’impresa secondo modalità che, ove ne ricorrano i requisiti, possono determinare l’obbligo di iscrizione alla Gestione previdenziale di categoria.
Le tre posizioni possono concorrere nella medesima persona, ma non si fondono in una sola fattispecie.
La circostanza che il socio unico sia anche amministratore e lavoratore della società non autorizza, pertanto, a ritenere che ogni incremento patrimoniale della società costituisca immediatamente un incremento patrimoniale del socio.
È precisamente su questo presupposto che deve essere valutata la nuova giurisprudenza.
3. Il fondamento normativo dell’obbligazione contributiva
Una corretta ricostruzione richiede di distinguere la norma che disciplina l’iscrizione da quella che disciplina la determinazione della base imponibile.
L’art. 1, comma 203, della legge 23 dicembre 1996, n. 662 ha modificato la disciplina dell’iscrizione alla Gestione degli esercenti attività commerciali, intervenendo sull’art. 29 della legge 3 giugno 1975, n. 160. La disposizione ha assunto particolare importanza per i soci di S.r.l., stabilendo le condizioni alle quali il socio che partecipa personalmente al lavoro aziendale è soggetto all’obbligo assicurativo.
Non è, tuttavia, tale disposizione a costituire la fonte immediata della regola sulla quantificazione del reddito imponibile.
La disposizione centrale è l’art. 3-bis, comma 1, D.L. n. 384/1992, convertito dalla L. n. 438/1992. Il legislatore ha stabilito che il contributo dovuto dagli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali è calcolato sulla totalità dei redditi d’impresa denunciati ai fini IRPEF per l’anno di riferimento.
La distinzione è tutt’altro che formale.
La norma previdenziale non assume quale base imponibile qualsiasi reddito economicamente riferibile all’attività della società nella quale il soggetto lavora. Essa individua una categoria reddituale e, attraverso il rinvio al sistema fiscale, ne demanda la determinazione secondo le regole tributarie applicabili al soggetto obbligato.
La stessa circolare INPS n. 102/2003, che per lungo tempo ha costituito il principale riferimento amministrativo in materia, prende le mosse dall’art. 3-bis D.L. n. 384/1992 e afferma che, per i soci lavoratori di S.r.l., la base imponibile sarebbe costituita dalla parte del reddito d’impresa dichiarato dalla società e attribuita al socio in ragione della quota di partecipazione, «prescindendo dalla destinazione che l’assemblea ha riservato a detti utili e, quindi, ancorché non distribuiti ai soci».
La successiva prassi dell’Istituto ha mantenuto questa impostazione. Ancora oggi le pagine istituzionali dell’INPS dedicate alle Gestioni degli artigiani e dei commercianti indicano, richiamando le circolari n. 102/2003 e n. 84/2021, che per i soci lavoratori di S.r.l. la base imponibile comprende la parte del reddito d’impresa della società corrispondente alla quota di partecipazione, indipendentemente dalla destinazione deliberata dall’assemblea e dalla distribuzione degli utili.
È proprio tale impostazione amministrativa che le recenti pronunce della Cassazione pongono in discussione.
4. Il problema tributario: IRES, IRPEF e trasparenza
La soluzione della controversia non può prescindere dalla struttura del sistema tributario.
Nella S.r.l. ordinariamente soggetta all’IRES, il reddito prodotto dalla società è imputato fiscalmente alla società stessa. Il mero possesso della partecipazione non determina, per il socio persona fisica, l’imputazione per trasparenza del reddito societario.
La situazione è diversa rispetto alle società di persone, nelle quali opera il principio di imputazione per trasparenza disciplinato dall’art. 5 TUIR.
È altresì diversa nelle S.r.l. che abbiano esercitato l’opzione per il regime di trasparenza fiscale previsto dagli artt. 115 e 116 TUIR. In tale ipotesi, il reddito della società viene imputato ai soci secondo le regole proprie del regime, indipendentemente dalla materiale distribuzione dell’utile.
La distinzione è decisiva.
Se la S.r.l. ordinaria consegue un reddito di 100 e lo assoggetta a IRES, il reddito non diviene, per il solo fatto della partecipazione del socio, reddito IRPEF della persona fisica.
Se, invece, ricorre il regime di trasparenza fiscale, la situazione è diversa: il reddito societario è imputato fiscalmente al socio anche indipendentemente dalla distribuzione.
Ne deriva che la categoria degli «utili non distribuiti» non è, di per sé, sufficiente a risolvere la questione. Occorre verificare il regime fiscale della società e, soprattutto, se il reddito sia stato fiscalmente imputato alla persona fisica.
La Cassazione del settembre 2026 si muove precisamente lungo questa linea: nella S.r.l. non trasparente, l’utile prodotto dalla società e mantenuto nel patrimonio sociale mediante accantonamento a riserva non è, per il solo fatto della partecipazione sociale, reddito d’impresa denunciato ai fini IRPEF dal socio.
Il problema, pertanto, non può essere descritto semplicemente in termini di «percezione materiale».
La nozione decisiva è quella di imputazione fiscale.
La stessa differenza è evidente considerando le società di persone: il reddito viene imputato ai soci per trasparenza anche indipendentemente dalla distribuzione. La Cassazione ha quindi ragione di valorizzare la differenza strutturale tra i modelli societari.
5. Il lungo contrasto tra prassi amministrativa e giurisprudenza
L’orientamento amministrativo dell’INPS ha una storia ormai ventennale.
La circolare n. 102 del 12 giugno 2003 rappresenta il punto di riferimento fondamentale. L’Istituto affermava che, per i soci lavoratori di S.r.l. iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile fosse costituita dalla parte del reddito d’impresa dichiarato dalla S.r.l. e attribuita al socio in proporzione alla partecipazione, senza considerare la destinazione concretamente attribuita all’utile dall’assemblea. La circolare estendeva pertanto la contribuzione anche agli utili non distribuiti.
La posizione è stata successivamente ribadita in numerose istruzioni operative dell’Istituto. Le circolari annuali hanno continuato a ricondurre nella base imponibile dei soci di S.r.l. la quota del reddito d’impresa societario corrispondente alla partecipazione, facendo riferimento alla prassi del 2003.
La circolare n. 84 del 10 giugno 2021 ha poi rappresentato un ulteriore passaggio significativo nel consolidamento della posizione amministrativa.
La prassi dell’INPS muoveva da una considerazione sostanzialmente funzionale: se il socio partecipa personalmente al lavoro aziendale e la sua partecipazione gli attribuisce una quota del risultato economico della società, tale quota dovrebbe rilevare ai fini contributivi indipendentemente dalla decisione societaria di distribuirla o accantonarla.
Questa impostazione, tuttavia, presenta un problema strutturale: tende a trasformare il reddito della società in reddito del socio senza individuare una specifica disposizione fiscale o previdenziale che realizzi tale imputazione.
È precisamente su questo punto che la giurisprudenza recente interviene.
6. La precedente giurisprudenza e il progressivo riemergere del problema
La questione non nasce nel 2026.
La giurisprudenza precedente aveva già affrontato il rapporto tra reddito di capitale e contribuzione previdenziale. Particolare rilievo assume Cass. n. 23790/2019, secondo cui la condizione essenziale per l’insorgenza dell’obbligo contributivo nella Gestione degli artigiani e commercianti è la partecipazione personale al lavoro aziendale, mentre la mera percezione di utili derivanti dalla partecipazione al capitale, in assenza di attività lavorativa, non è sufficiente a determinare il rapporto previdenziale.
Il principio è di particolare importanza perché conferma la necessità di mantenere separati il reddito derivante dall’attività lavorativa e il rendimento della partecipazione al capitale.
La questione degli utili non distribuiti si colloca, tuttavia, su un piano ulteriore.
Non si tratta semplicemente di stabilire se il reddito di capitale sia contributivamente rilevante. Si tratta di stabilire se il reddito prodotto dalla società possa essere considerato, prima della distribuzione o dell’imputazione per trasparenza, come reddito del socio ai fini dell’art. 3-bis D.L. n. 384/1992.
È su questo secondo problema che le pronunce del settembre 2026 segnano una significativa evoluzione.
Già nel 2026, prima della serie di decisioni di settembre, la Cassazione aveva mostrato particolare attenzione alla questione. La sentenza n. 4489/2026, pur non risolvendo il tema nei medesimi termini delle pronunce successive, ricostruisce espressamente il problema della qualificazione degli utili accantonati a riserva e richiama l’art. 44 TUIR in relazione alla categoria dei redditi di capitale.
Il nuovo orientamento deve dunque essere letto non come un’improvvisa creazione giurisprudenziale, ma come l’esito di una progressiva emersione della tensione tra la disciplina previdenziale, la qualificazione tributaria del reddito e la distinta soggettività della società.
7. Le pronunce del settembre 2026: la nuova regola di imputazione
Con le decisioni nn. 25377-25383 del 16 settembre 2026 e nn. 25465-25467 del 17 settembre 2026, la Corte di cassazione ha affrontato in modo diretto il problema.
Il principio che emerge può essere così ricostruito:
gli utili prodotti da una S.r.l. non trasparente, accantonati a riserva e non distribuiti, non concorrono alla base imponibile contributiva del socio lavoratore iscritto alla Gestione artigiani o commercianti quando tali utili non siano fiscalmente imputati al socio ai fini IRPEF.
La formulazione deve essere mantenuta volutamente precisa.
Non è corretto affermare, in termini assoluti, che «gli utili non percepiti non sono soggetti a contribuzione». Una simile formula non terrebbe conto del regime di trasparenza fiscale, nel quale il reddito è imputato al socio anche in assenza di distribuzione.
La proposizione corretta è invece la seguente:
nella S.r.l. ordinariamente soggetta a IRES, l’utile rimasto nel patrimonio sociale e non distribuito non entra, per il solo fatto della partecipazione del socio, nella sua dichiarazione IRPEF; di conseguenza, in assenza di altra imputazione fiscale, esso non costituisce il reddito d’impresa denunciato ai fini IRPEF al quale l’art. 3-bis D.L. n. 384/1992 collega la contribuzione.
Questa formulazione consente di preservare la coerenza con la lettera della norma previdenziale.
Il punto centrale non è dunque la materiale disponibilità economica della somma in senso meramente fattuale. Un socio potrebbe, infatti, essere in grado di influire sulla decisione societaria di distribuzione senza che tale potere determini automaticamente un trasferimento patrimoniale.
Il punto è che la capacità di decidere della destinazione dell’utile non equivale alla titolarità personale dell’utile.
Finché la società non delibera validamente la distribuzione e non si verifica il presupposto fiscale rilevante, il risultato economico rimane imputato alla società.
8. La posizione del socio unico amministratore
Particolare attenzione merita il caso del socio unico che rivesta contemporaneamente la carica di amministratore e svolga personalmente l’attività lavorativa.
È proprio in questa situazione che l’argomento della disponibilità economica potrebbe apparire, a prima vista, maggiormente persuasivo.
Se il socio unico controlla integralmente la società, egli dispone infatti del potere di determinare la destinazione dell’utile, nei limiti delle competenze e delle procedure previste dall’ordinamento societario.
Da ciò, tuttavia, non deriva che ogni utile prodotto dalla società sia automaticamente suo.
La società unipersonale continua ad essere un soggetto distinto dal socio. Le decisioni del socio unico devono essere assunte secondo le forme richieste dalla legge e gli effetti patrimoniali delle decisioni societarie non possono essere anticipati sulla base di una mera possibilità di futura distribuzione.
La Cassazione ha valorizzato proprio questo profilo, negando che la sola qualità di socio unico e amministratore possa fondare una presunzione di finalità elusiva della scelta di non distribuire gli utili. La serie di decisioni del settembre 2026 viene infatti letta nel senso che l’assenza di distribuzione, in quanto tale, non può essere trasformata in una presunzione di imputazione personale del reddito.
La conclusione appare coerente con la struttura della S.r.l.
Il potere di deliberare la distribuzione dell’utile è un potere societario; il diritto del socio all’utile presuppone il verificarsi delle condizioni previste dall’ordinamento; il patrimonio sociale rimane distinto dal patrimonio personale fino a quando non si realizza il trasferimento giuridicamente rilevante.
Il rapporto di amministrazione non modifica tale distinzione.
9. La questione dell’elusione e dell’abuso del diritto
Un passaggio particolarmente delicato riguarda la possibilità che l’accantonamento dell’utile sia utilizzato quale strumento per sottrarre artificialmente reddito alla contribuzione.
L’argomento non può essere liquidato con l’affermazione secondo cui ogni accantonamento sarebbe fisiologico e, quindi, sempre irrilevante sul piano antielusivo.
Occorre distinguere.
La deliberazione di accantonamento degli utili può essere perfettamente fisiologica: la società può destinare le risorse al rafforzamento patrimoniale, al finanziamento degli investimenti, alla copertura di future esigenze finanziarie o alla costruzione di una struttura patrimoniale adeguata al rischio dell’attività.
Non esiste, pertanto, una regola generale secondo cui la mancata distribuzione di utili da parte di una S.r.l. a ristretta base partecipativa sarebbe sospetta.
Diverso sarebbe il caso di una condotta concretamente simulatoria o fraudolenta, nella quale la forma societaria venisse utilizzata per occultare una diversa attribuzione patrimoniale.
Ma un simile accertamento richiederebbe la prova di circostanze ulteriori.
La mera coincidenza tra socio, amministratore e lavoratore non è sufficiente.
Neppure la circostanza che il socio avrebbe potuto deliberare la distribuzione dell’utile può trasformare automaticamente l’utile societario in reddito personale.
Il problema dell’abuso non può, inoltre, essere risolto attraverso una generica clausola antielusiva costruita dall’interprete. L’eventuale applicazione dell’art. 1344 c.c. richiede l’individuazione della norma imperativa che si assume elusa e la dimostrazione che l’operazione negoziale sia stata concretamente utilizzata per conseguire un risultato contrario alla funzione della norma.
La questione è particolarmente delicata in materia previdenziale, dove opera il principio di legalità della prestazione patrimoniale imposto dall’art. 23 Cost.
Non è sufficiente, dunque, sostenere che l’interpretazione restrittiva della base imponibile potrebbe incentivare comportamenti opportunistici. Occorre dimostrare che la fattispecie concreta realizzi effettivamente un’operazione elusiva e che la disciplina vigente consenta di ricondurre tale comportamento alla pretesa contributiva.
Le pronunce del settembre 2026 sembrano muovere precisamente da questa esigenza di concretezza: la sola decisione di non distribuire gli utili non autorizza l’INPS a presumere l’esistenza di una finalità elusiva.
10. La riserva e la permanenza dell’utile nel patrimonio sociale
Il problema deve essere ulteriormente approfondito sul piano civilistico.
L’accantonamento dell’utile a riserva determina la permanenza della ricchezza nel patrimonio della società.
L’utile, dopo l’approvazione del bilancio e la relativa destinazione, non è automaticamente un bene del socio. Esso può essere destinato a riserva legale, statutaria o facoltativa secondo le condizioni previste dalla legge, dall’atto costitutivo e dalle decisioni dei soci.
La permanenza nel patrimonio sociale assume rilievo non soltanto formale.
La somma rimane esposta al rischio d’impresa e alle pretese dei creditori sociali; può essere utilizzata per esigenze della società; può contribuire al finanziamento dell’attività; non può essere liberamente prelevata dal socio senza una causa giuridicamente idonea.
La distinzione tra patrimonio sociale e patrimonio personale del socio rappresenta pertanto una realtà giuridica e non una semplice costruzione formale.
La conseguenza previdenziale non deriva direttamente dal diritto societario, ma il diritto societario costituisce una premessa indispensabile per comprendere perché non possa essere automaticamente imputata al socio una ricchezza che appartiene ancora alla società.
La decisione societaria di accantonare l’utile, in altri termini, non produce soltanto un effetto contabile: determina la permanenza della ricchezza nella sfera patrimoniale dell’ente.
11. Il punto più delicato: utile non distribuito, utile distribuito e reddito di capitale
La soluzione della Cassazione apre, tuttavia, una questione ulteriore che non può essere elusa.
Se gli utili non distribuiti non concorrono alla base imponibile del socio perché non sono fiscalmente imputati a quest’ultimo ai fini IRPEF, quale trattamento deve essere riservato agli utili successivamente distribuiti?
La domanda non ammette una risposta automatica.
Nel sistema tributario, gli utili derivanti dalla partecipazione al capitale o al patrimonio di società soggette all’IRES rientrano, in linea generale, nella categoria dei redditi di capitale prevista dall’art. 44 TUIR.
La circostanza è rilevante perché l’art. 3-bis D.L. n. 384/1992 fa riferimento ai «redditi d’impresa denunciati ai fini IRPEF».
Si determina così una tensione sistematica.
Da un lato, la distribuzione dell’utile produce un’attribuzione patrimoniale al socio.
Dall’altro, l’utile distribuito, nel sistema tributario ordinario, non diventa per ciò solo «reddito d’impresa» del socio, ma assume la qualificazione propria del reddito di capitale.
Non sarebbe pertanto corretto ricavare dalle nuove sentenze una regola generale secondo cui:
utile non distribuito = non contributivo; utile distribuito = automaticamente contributivo.
La prima proposizione, entro i limiti precisati dalla Cassazione, è sostenibile.
La seconda richiede invece una verifica autonoma della norma previdenziale e della qualificazione tributaria del reddito.
La questione assume rilievo anche sotto il profilo della certezza del diritto, perché un utile accantonato a riserva potrebbe essere distribuito in un esercizio successivo. Se la successiva distribuzione producesse automaticamente un obbligo contributivo, occorrerebbe stabilire quale sia la base temporale dell’imponibile e come debba essere trattata la somma già prodotta in un esercizio precedente.
È uno dei problemi che la giurisprudenza di settembre 2026 non sembra aver definitivamente risolto e che dovrà essere affrontato dalla prassi amministrativa e, eventualmente, da ulteriori pronunce.
La stessa analisi della nuova giurisprudenza ha evidenziato che resta da chiarire il metodo di determinazione della base contributiva nell’ipotesi di successiva distribuzione.
12. La trasparenza fiscale quale limite alla regola
La necessità di evitare formulazioni assolute emerge con particolare evidenza nel regime di trasparenza.
Gli artt. 115 e 116 TUIR consentono, al ricorrere dei presupposti stabiliti dalla legge, l’imputazione del reddito della società ai soci indipendentemente dalla distribuzione.
In questo caso l’utile societario, pur non materialmente percepito, entra nella sfera fiscale del socio.
La conclusione raggiunta dalla Cassazione per la S.r.l. ordinariamente soggetta a IRES non può dunque essere estesa senza modificazioni alla S.r.l. trasparente.
La distinzione è essenziale perché dimostra che il criterio adottato dalla Corte non è quello della percezione materiale quale fatto economico in sé considerato, bensì quello dell’imputazione fiscale del reddito.
La stessa Corte non potrebbe logicamente affermare che nessun reddito non percepito sia contributivamente rilevante, poiché ciò contrasterebbe con il funzionamento dei regimi di trasparenza.
Il principio deve quindi essere formulato in termini di corrispondenza tra soggetto fiscalmente titolare del reddito e soggetto obbligato alla contribuzione.
È questa, a ben vedere, la chiave sistematica delle decisioni.
13. L’onere probatorio
Un ulteriore profilo meritevole di attenzione concerne l’onere della prova.
Se l’INPS pretende di assoggettare a contribuzione un determinato reddito, deve essere individuato il fondamento normativo della sua inclusione nella base imponibile e, ove contestata l’imputazione al socio, devono essere dimostrati i fatti costitutivi della pretesa.
Nel caso degli utili non distribuiti, non è sufficiente dimostrare che la S.r.l. abbia prodotto un utile.
Occorre dimostrare che tale utile, o la quota del medesimo, sia fiscalmente imputabile al soggetto iscritto alla Gestione oppure che ricorra una diversa fattispecie normativa idonea a determinare l’obbligo contributivo.
La mera partecipazione al capitale non è sufficiente.
La qualifica di amministratore non è sufficiente.
La posizione di socio unico non è sufficiente.
La possibilità astratta di deliberare la distribuzione non è sufficiente.
Il principio assume rilievo anche sul piano processuale, poiché impedisce di trasformare una presunzione economica in un’automatica imputazione giuridica.
14. La permanenza della contribuzione sul minimale
È necessario ribadire che le pronunce in esame non determinano l’abolizione dell’obbligo contributivo del socio lavoratore.
La distinzione è essenziale.
L’iscrizione alla Gestione degli artigiani o degli esercenti attività commerciali continua a dipendere dalla sussistenza dei requisiti previsti dalla legislazione previdenziale, tra i quali assume rilievo la partecipazione personale al lavoro aziendale con carattere abituale e prevalente secondo la disciplina applicabile.
Una volta sorto l’obbligo assicurativo, resta ferma la contribuzione minima prevista dalla legge.
Le nuove pronunce incidono invece sulla componente contributiva calcolata in relazione al reddito eccedente il minimale.
Non è quindi corretto affermare che il socio lavoratore di S.r.l. non debba più versare contributi in assenza di utili distribuiti.
La proposizione corretta è che gli utili sociali non distribuiti e non fiscalmente imputati al socio non possono essere utilizzati, da soli, per incrementare la base imponibile della contribuzione percentuale eccedente il minimale.
Questa distinzione dovrebbe essere mantenuta in qualsiasi applicazione pratica del principio.
15. L’impatto sulla prassi INPS
Le nuove pronunce pongono un problema immediato di coordinamento con le istruzioni amministrative.
La circolare n. 62 del 27 maggio 2026 ha fornito le indicazioni per la compilazione del Quadro RR del modello Redditi 2026-PF e per la riscossione dei contributi dovuti a saldo 2025 e in acconto 2026.
Al tempo stesso, le pagine istituzionali dell’INPS relative alle Gestioni artigiani e commercianti continuano a richiamare, per i soci lavoratori di S.r.l., il criterio derivante dalle circolari n. 102/2003 e n. 84/2021, secondo cui rileva la quota del reddito d’impresa della società indipendentemente dalla destinazione deliberata e dalla distribuzione dell’utile.
Si determina pertanto, alla data del presente contributo, una evidente tensione tra prassi amministrativa e più recente giurisprudenza di legittimità.
La soluzione non può essere affidata alla mera persistenza delle precedenti istruzioni amministrative.
L’amministrazione previdenziale è tenuta ad adeguare la propria attività applicativa al diritto vivente risultante dalle pronunce della Corte di cassazione, ferma restando la necessità di valutare la concreta efficacia delle decisioni in relazione ai singoli rapporti contributivi e ai giudizi pendenti.
Il problema presenta una particolare rilevanza per la compilazione del Quadro RR e per le annualità interessate dalle nuove pronunce.
È pertanto auspicabile un tempestivo intervento dell’Istituto che chiarisca:
a) le modalità di determinazione della base imponibile per le S.r.l. non trasparenti;
b) il trattamento delle somme distribuite in esercizi successivi;
c) la gestione delle annualità pregresse;
d) le modalità di riesame delle posizioni oggetto di accertamento;
e) l’eventuale trattamento delle somme già versate.
16. Il contenzioso pendente
L’impatto processuale delle nuove pronunce deve essere valutato con attenzione.
Nei giudizi pendenti aventi ad oggetto avvisi di addebito fondati, almeno in parte, sull’inclusione degli utili non distribuiti, le decisioni della Cassazione costituiscono un elemento di particolare rilievo ai fini della ricostruzione della corretta interpretazione dell’art. 3-bis D.L. n. 384/1992.
Non si tratta, tuttavia, di un automatismo processuale.
Il giudice dovrà verificare:
il regime fiscale della società;
l’esistenza o meno dell’opzione per la trasparenza;
la deliberazione relativa alla destinazione dell’utile;
l’effettiva distribuzione;
la posizione fiscale del socio;
la natura e l’ammontare degli altri redditi d’impresa eventualmente rilevanti;
il periodo contributivo;
la specifica struttura della pretesa dell’INPS.
La sentenza della Cassazione non rende irrilevante la ricostruzione del singolo rapporto.
Al contrario, l’orientamento giurisprudenziale rende ancora più importante la corretta qualificazione della fattispecie concreta.
17. Gli avvisi di addebito e il termine per l’opposizione
La riscossione dei crediti contributivi INPS deve essere distinta dal precedente sistema fondato, in via generale, sulla cartella esattoriale.
Per i crediti soggetti al regime dell’avviso di addebito, quest’ultimo costituisce titolo esecutivo e deve essere contestato nei termini stabiliti dalla disciplina applicabile.
L’art. 24 del d.lgs. 26 febbraio 1999, n. 46 prevede, per l’opposizione all’avviso di addebito, il termine di quaranta giorni dalla notificazione.
La stessa INPS indica espressamente il termine di quaranta giorni per l’opposizione all’avviso di addebito.
La distinzione è importante anche sul piano redazionale: non è corretto presentare indifferentemente «cartelle esattoriali o avvisi di addebito» come strumenti equivalenti dell’attuale riscossione contributiva.
Per le posizioni più risalenti occorrerà verificare quale sistema di riscossione fosse concretamente applicabile al momento dell’iscrizione a ruolo del credito.
18. I contributi già versati e il problema della ripetizione
La questione più complessa riguarda le somme che il socio abbia già versato sulla base dell’interpretazione precedentemente seguita dall’INPS.
Non è sufficiente affermare che ogni pagamento effettuato sugli utili non distribuiti sia automaticamente ripetibile.
Occorre distinguere diverse situazioni.
Anzitutto, deve essere verificato se il pagamento sia stato effettuato spontaneamente oppure in esecuzione di un atto amministrativo.
In secondo luogo, occorre verificare se l’atto amministrativo sia stato impugnato, se il relativo giudizio sia ancora pendente oppure se la pretesa sia divenuta definitiva.
In terzo luogo, deve essere esaminata la prescrizione del diritto alla ripetizione.
La regola generale dell’indebito oggettivo è quella dell’art. 2033 c.c., mentre la prescrizione ordinaria è disciplinata dall’art. 2946 c.c.
La giurisprudenza ha ricondotto l’azione di ripetizione dei contributi indebitamente versati alla prescrizione ordinaria decennale, ferma la necessità di individuare concretamente il dies a quo, gli eventuali atti interruttivi e gli effetti di provvedimenti amministrativi o giudiziali intervenuti nel frattempo.
Non deve quindi essere confusa la prescrizione del credito contributivo dell’INPS con la prescrizione del diritto del contribuente alla ripetizione di somme indebitamente versate.
Si tratta di rapporti giuridici distinti, soggetti a discipline differenti.
19. Il problema del giudicato e delle posizioni definitivamente chiuse
La nuova giurisprudenza non può essere applicata in modo indiscriminato a tutte le annualità pregresse.
Una posizione sulla quale sia intervenuta una sentenza passata in giudicato presenta un problema radicalmente diverso rispetto a una pretesa ancora oggetto di controversia.
Il principio di autorità del giudicato impedisce, in linea generale, di riaprire una controversia definitivamente decisa sulla base della mera sopravvenienza di un diverso orientamento interpretativo.
Analogamente, la mancata impugnazione di un atto può produrre conseguenze diverse rispetto alla posizione di chi abbia tempestivamente contestato la pretesa.
Il tema del rimborso deve quindi essere affrontato secondo una metodologia casistica.
È necessario distinguere almeno:
somme versate spontaneamente;
somme versate in pendenza di ricorso;
somme versate in esecuzione di una decisione giudiziale;
somme relative ad atti non impugnati;
somme relative ad annualità non prescritte;
somme relative ad annualità già prescritte;
somme oggetto di definizione o di altri procedimenti di chiusura della posizione.
La nuova giurisprudenza non consente di prescindere da tali differenze.
20. Il significato costituzionale della vicenda
La controversia presenta infine una dimensione costituzionale.
L’art. 23 Cost. stabilisce che nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge.
Nel settore previdenziale il principio assume particolare rilievo perché l’obbligazione contributiva, pur non essendo tributaria in senso proprio, costituisce una prestazione patrimoniale imposta e deve trovare la propria fonte nella legge.
Non è quindi sufficiente una prassi amministrativa per estendere la base imponibile oltre i limiti desumibili dalla norma.
L’amministrazione può certamente interpretare e applicare la disciplina legislativa; non può tuttavia creare, mediante circolare, un presupposto contributivo ulteriore rispetto a quello stabilito dal legislatore.
La questione degli utili non distribuiti deve essere letta anche in questa prospettiva.
L’art. 3-bis D.L. n. 384/1992 individua il parametro nei redditi d’impresa denunciati ai fini IRPEF.
Se il reddito è fiscalmente prodotto e dichiarato dalla S.r.l. soggetta a IRES, ma non è imputato al socio persona fisica, occorre individuare la disposizione che autorizzi a considerarlo comunque reddito del socio ai fini della contribuzione.
La mera partecipazione societaria non appare sufficiente.
Il principio di legalità impedisce, infatti, che l’esigenza di evitare comportamenti opportunistici possa sostituire il presupposto normativo dell’obbligazione contributiva.
21. La ratio previdenziale non può sovrapporsi alla fattispecie imponibile
Una possibile obiezione alla soluzione accolta dalla Cassazione consiste nel richiamo alla funzione solidaristica della previdenza.
Se il socio lavora nella propria società e beneficia economicamente dell’attività esercitata, potrebbe apparire coerente con la funzione della contribuzione assoggettare a prelievo anche il valore economico della quota di utili rimasta nella società.
Tale argomento, tuttavia, non è sufficiente.
La funzione previdenziale non determina autonomamente la misura dell’obbligazione contributiva.
Il legislatore ha individuato una determinata base imponibile e ha scelto di collegarla ai redditi d’impresa denunciati ai fini IRPEF.
L’interprete non può sostituire tale criterio con un diverso parametro fondato sulla capacità economica del socio o sulla sua partecipazione al risultato dell’impresa.
Diversamente, la base imponibile finirebbe per coincidere con una nozione sostanziale di «beneficio economico» non prevista dalla norma.
La sentenza della Corte, letta in questa prospettiva, non nega la funzione solidaristica del sistema previdenziale, ma riafferma il principio secondo cui tale funzione deve essere attuata entro i limiti della fattispecie legislativamente prevista.
22. L’autonomia societaria quale limite all’imputazione contributiva
L’autonomia patrimoniale della S.r.l. non costituisce, naturalmente, un argomento sufficiente a risolvere ogni problema previdenziale.
Non sarebbe corretto sostenere che, poiché il patrimonio della società è distinto da quello del socio, nessun reddito prodotto dalla società possa mai assumere rilevanza contributiva per il socio.
Il sistema previdenziale conosce infatti ipotesi nelle quali il reddito societario viene fiscalmente imputato al socio e diventa rilevante per la contribuzione.
L’autonomia societaria deve essere utilizzata in modo più preciso.
Essa impedisce che il reddito della società venga automaticamente identificato con il reddito del socio in assenza di una disposizione che operi tale imputazione.
In altri termini, l’autonomia patrimoniale non è la ragione esclusiva dell’esclusione contributiva; costituisce il presupposto civilistico che, coordinato con il regime fiscale della S.r.l. e con l’art. 3-bis D.L. n. 384/1992, consente di comprendere perché l’utile accantonato non possa essere automaticamente attribuito alla persona fisica.
La soluzione è dunque il risultato dell’interazione di tre sistemi normativi:
diritto societario;
diritto tributario;
diritto previdenziale.
È proprio la loro coordinazione, e non la prevalenza astratta di uno di essi, a consentire una ricostruzione coerente.
23. La distinzione tra reddito della società e reddito del socio
Il principio che emerge dalle pronunce di settembre 2026 può essere sintetizzato in termini più generali.
Il reddito della società non coincide necessariamente con il reddito del socio.
Nelle società di persone opera l’imputazione per trasparenza.
Nelle S.r.l. trasparenti opera il regime di imputazione previsto dagli artt. 115 e 116 TUIR.
Nelle S.r.l. ordinariamente soggette a IRES il reddito è imputato alla società e gli utili distribuiti al socio assumono, in linea generale, la qualificazione di reddito di capitale.
Da queste diverse configurazioni fiscali discendono differenti conseguenze sul piano contributivo.
L’errore metodologico dell’orientamento amministrativo tradizionale, nella misura in cui assumeva come sufficiente la quota di partecipazione del socio al reddito societario, consisteva nel saltare il passaggio intermedio dell’imputazione fiscale.
La Cassazione riporta invece quel passaggio al centro dell’analisi.
È questo, probabilmente, il dato di maggiore rilevanza sistematica delle nuove decisioni.
24. Le conseguenze per il socio lavoratore
Dal punto di vista operativo, il socio lavoratore di S.r.l. non trasparente dovrà verificare, per ciascun periodo d’imposta, almeno quattro elementi:
a) se la società abbia prodotto un reddito d’impresa;
b) se tale reddito sia stato fiscalmente imputato al socio;
c) se vi sia stata distribuzione di utili;
d) quale sia il titolo previdenziale dell’iscrizione e quale parte della contribuzione sia riferibile al minimale e quale alla componente eccedente.
La verifica deve essere condotta anche in presenza di partecipazioni societarie plurime o di ulteriori attività d’impresa esercitate dal medesimo soggetto.
L’art. 3-bis, infatti, non limita necessariamente la base imponibile al solo reddito dell’attività che ha determinato l’iscrizione alla Gestione, ma si riferisce alla totalità dei redditi d’impresa fiscalmente rilevanti secondo la disciplina applicabile.
La Corte costituzionale, con sentenza n. 354/2001, aveva già escluso la questione di legittimità costituzionale dell’art. 3-bis D.L. n. 384/1992, riconoscendo la possibilità che nella base contributiva confluiscano ulteriori redditi d’impresa del contribuente.
La novità delle pronunce del 2026 consiste, dunque, non nella restrizione generale della base contributiva, ma nella corretta individuazione del soggetto al quale il reddito deve essere fiscalmente imputato.
25. Una questione ancora aperta: il momento della successiva distribuzione
La decisione della Cassazione lascia inevitabilmente aperto un problema intertemporale.
Si consideri un utile di 100 prodotto dalla società nel 2024, accantonato a riserva nello stesso anno e non imputato al socio.
Nel 2024, secondo l’orientamento oggi espresso dalla Cassazione, tale importo non concorre alla base contributiva del socio.
Se nel 2027 la società distribuisce al socio l’utile accantonato, occorre stabilire quale sia il trattamento contributivo della somma nel 2027.
Non è sufficiente rispondere che la somma è stata «percepita».
Occorre chiedersi quale sia la categoria reddituale alla quale appartiene e se essa rientri nella base imponibile individuata dall’art. 3-bis.
La questione è tanto più significativa perché l’utile non costituisce un nuovo reddito economico nel momento della distribuzione: esso è il risultato di un esercizio precedente, che era già stato assoggettato a IRES in capo alla società.
Il momento della distribuzione produce un trasferimento patrimoniale al socio, ma non necessariamente modifica la qualificazione tributaria originaria dell’utile in termini tali da trasformarlo in reddito d’impresa.
Questa problematica merita un’autonoma elaborazione e rappresenta, probabilmente, uno dei principali terreni sui quali si svilupperà il contenzioso successivo alle pronunce del settembre 2026.
26. Conclusioni
Le pronunce della Corte di cassazione del settembre 2026 segnano un passaggio significativo nella disciplina contributiva dei soci lavoratori di S.r.l.
Il loro rilievo non consiste soltanto nell’esclusione degli utili accantonati a riserva dalla base imponibile previdenziale nei casi esaminati.
Il dato più significativo consiste nell’aver ricondotto la questione al corretto rapporto tra reddito societario, imputazione fiscale e obbligazione contributiva.
L’art. 3-bis D.L. n. 384/1992 non commisura la contribuzione a una generica capacità economica collegata alla partecipazione societaria, ma ai redditi d’impresa denunciati ai fini IRPEF.
Ne deriva che il reddito prodotto da una S.r.l. ordinariamente soggetta a IRES non può essere automaticamente considerato reddito personale del socio soltanto perché quest’ultimo possiede una partecipazione, svolge attività lavorativa nella società o ricopre la carica di amministratore.
La situazione muta quando il reddito sia fiscalmente imputato al socio, come avviene nel regime di trasparenza fiscale, oppure quando ricorrano ulteriori presupposti normativi.
La distinzione tra società e socio assume quindi una funzione essenziale, ma non autosufficiente: il principio di autonomia patrimoniale deve essere coordinato con il sistema tributario e con la disciplina previdenziale.
Ne deriva che la formula più corretta non è quella secondo cui «gli utili non percepiti non sono soggetti a contribuzione», ma quella secondo cui gli utili prodotti da una S.r.l. non trasparente e accantonati a riserva, in quanto non distribuiti e non fiscalmente imputati al socio, non possono essere ricompresi nella base imponibile contributiva del socio sulla sola base della sua partecipazione societaria.
Tale proposizione appare coerente sia con la lettera dell’art. 3-bis D.L. n. 384/1992 sia con la struttura fiscale delle società di capitali.
La soluzione non autorizza, peraltro, a concludere che ogni utile distribuito sia automaticamente assoggettabile a contribuzione. Il successivo passaggio dell’utile dalla società al socio pone un distinto problema di qualificazione tributaria, posto che gli utili derivanti da partecipazioni in società soggette a IRES appartengono, in linea generale, alla categoria dei redditi di capitale.
La vicenda lascia dunque aperta una questione di non secondaria importanza: se e in quale misura la successiva distribuzione di utili precedentemente accantonati possa assumere rilievo nella base contributiva prevista dall’art. 3-bis.
È proprio questo profilo a impedire di considerare le decisioni del settembre 2026 come la conclusione definitiva di ogni problema relativo alla contribuzione dei soci di S.r.l.
Più correttamente, esse rappresentano un significativo mutamento di prospettiva.
L’INPS aveva costruito per lungo tempo la propria prassi sulla corrispondenza tra quota di partecipazione e quota del reddito d’impresa societario, prescindendo dalla destinazione degli utili. La Cassazione ha ora imposto di verificare il passaggio intermedio dell’imputazione fiscale al socio. La prassi amministrativa dovrà pertanto essere coordinata con il nuovo indirizzo giurisprudenziale, come dimostra la permanenza, nelle istruzioni istituzionali attualmente disponibili, del precedente criterio elaborato dalle circolari nn. 102/2003 e 84/2021.
Sul piano processuale, le nuove decisioni assumono particolare rilievo nei giudizi ancora pendenti, ma non determinano automaticamente la ripetibilità di tutte le somme versate nel passato. Ogni posizione deve essere esaminata alla luce dell’eventuale giudicato, della definitività dell’atto, della prescrizione del diritto alla ripetizione e della concreta modalità con cui il pagamento è stato eseguito.
Sul piano sistematico, infine, la vicenda dimostra come la separazione tra diritto societario, diritto tributario e diritto previdenziale non possa essere utilizzata per costruire soluzioni settoriali.
Il reddito societario appartiene alla società finché l’ordinamento non ne disponga l’imputazione al socio.
Il reddito fiscalmente imputato al socio può assumere rilievo previdenziale nei limiti stabiliti dalla disciplina contributiva.
La partecipazione societaria non equivale, di per sé, alla percezione del reddito.
E il potere di deliberare la distribuzione dell’utile non equivale alla titolarità personale della ricchezza accantonata.
In questa prospettiva, la recente giurisprudenza della Corte di cassazione riafferma un principio di metodo che trascende la singola controversia: l’obbligazione contributiva deve essere costruita sulla fattispecie normativa prevista dal legislatore e non può essere estesa sulla base di una presunta disponibilità economica del contribuente che non trovi corrispondenza nell’imputazione giuridica e fiscale del reddito.
La portata effettiva di tale principio dovrà essere verificata alla luce delle future indicazioni dell’INPS e dell’ulteriore elaborazione giurisprudenziale, soprattutto con riguardo agli utili distribuiti in esercizi successivi, alle annualità pregresse e alla sorte delle somme già versate.
È tuttavia già possibile affermare che il tradizionale automatismo fondato sulla mera quota di partecipazione non appare più sostenibile nei termini assoluti nei quali era stato formulato dalla prassi amministrativa.
La nuova frontiera interpretativa non è quindi più rappresentata dalla domanda se il socio lavoratore abbia «guadagnato» economicamente dall’attività della società, ma da una domanda giuridicamente più rigorosa: quale reddito, secondo le regole fiscali applicabili e nei limiti stabiliti dalla legislazione previdenziale, sia effettivamente imputabile al soggetto tenuto al versamento della contribuzione.
È in questa diversa impostazione che deve essere individuato il principale significato sistematico delle pronunce del settembre 2026.
Riferimenti normativi e giurisprudenziali essenziali
art. 23 Cost.;
artt. 1344, 2033 e 2946 c.c.;
artt. 2462, 2478-bis e 2479 c.c.;
art. 3-bis D.L. 19 settembre 1992, n. 384, conv. L. 14 novembre 1992, n. 438;
art. 1, comma 203, L. 23 dicembre 1996, n. 662;
art. 44 TUIR;
artt. 73, 81, 115 e 116 TUIR;
art. 24 D.Lgs. 26 febbraio 1999, n. 46;
Corte cost., 25 settembre-7 novembre 2001, n. 354;
Cass. civ., sez. lav., n. 23790/2019;
Cass. civ., sez. lav., n. 4489/2026;
Cass. civ., sez. lav., nn. 25377-25383/2026;
Cass. civ., sez. lav., nn. 25465-25467/2026;
INPS, circ. 12 giugno 2003, n. 102;
INPS, circ. 10 giugno 2021, n. 84;
INPS, circ. 27 maggio 2026, n. 62.
Le dieci pronunce del settembre 2026 risultano, allo stato, convergenti nell’escludere dalla base imponibile contributiva gli utili accantonati a riserva e non distribuiti delle S.r.l. non trasparenti, mentre le fonti istituzionali INPS consultabili continuano a riflettere la precedente impostazione amministrativa: tale disallineamento costituisce uno degli aspetti più rilevanti della fase attuale.