
NOTIZIE

La particolare tenuità del fatto nei reati tributari: l’applicabilità dell’art. 131-bis c.p. tra offensività, soglie di punibilità e premialità fiscale

Abstract Il contributo analizza l’applicabilità della causa di esclusione della punibilità per particolare tenuità del fatto prevista dall’art. 131-bis c.p. ai reati tributari disciplinati dal d.lgs. 10 marzo 2000, n. 74, alla luce delle trasformazioni intervenute nel sistema penale tributario e delle recenti evoluzioni normative e giurisprudenziali. L’indagine muove dalla tensione tra la funzione deflattiva [...]
Il nuovo TUIR (D.Lgs. n. 117/2026): riordino sistematico, codificazione dei redditi e problemi interpretativi

Abstract Il contributo esamina le principali novità normative e sistematiche introdotte dal D.Lgs. 19 giugno 2026, n. 117, recante il nuovo Testo Unico delle disposizioni legislative in materia di imposte sui redditi, ponendole a confronto con la disciplina contenuta nel DPR n. 917/1986 e nelle numerose fonti speciali che, nel corso degli anni, ne hanno [...]

Crediti d’imposta inesistenti e non spettanti: criteri di qualificazione, indebita compensazione e responsabilità del contribuente e del professionista attestatore

Abstract La progressiva affermazione dei modelli di fiscalità premiale automatica ha determinato una trasformazione significativa delle tecniche pubbliche di sostegno agli investimenti, sostituendo in larga misura i tradizionali strumenti agevolativi fondati su procedimenti concessori con meccanismi di fruizione diretta del beneficio fiscale mediante compensazione. I crediti d’imposta destinati a incentivare la ricerca e sviluppo, gli [...]

IRAP e associazioni professionali: l’autonoma organizzazione tra forma associativa e capacità contributiva nella sentenza della Corte costituzionale n. 153/2026

Abstract: La sentenza n. 153 del 24 luglio 2026 della Corte costituzionale interviene in via definitiva sul regime dell’Imposta Regionale sulle Attività Produttive (IRAP) con riguardo alle associazioni professionali prive di personalità giuridica, esaminando gli effetti sistemici dell’esclusione disposta dal legislatore del 2021 per le persone fisiche. Il presente saggio approfondisce l’iter argomentativo della pronuncia, [...]

La dichiarazione IVA tardiva entro novanta giorni: disciplina, regime sanzionatorio e orientamenti giurisprudenziali dopo il d.lgs. n. 87/2024

Abstract Il contributo analizza il regime giuridico della dichiarazione IVA presentata entro novanta giorni dalla scadenza del termine ordinario, con particolare riferimento alla dichiarazione relativa al periodo d'imposta 2025, il cui termine di regolarizzazione scade il 29 luglio 2026. Muovendo dall'esame del quadro normativo delineato dal d.P.R. 22 luglio 1998, n. 322, dal d.lgs. 18 [...]

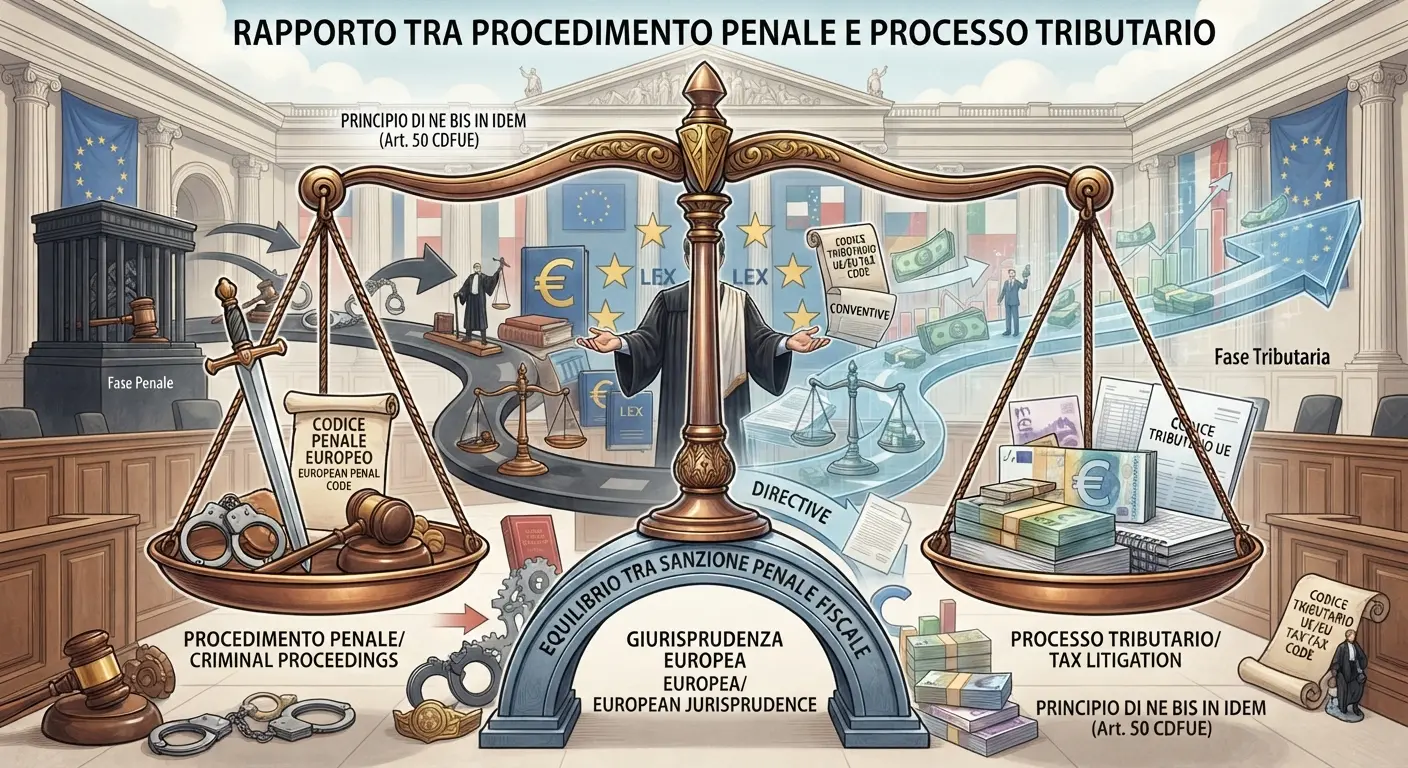
Rapporti tra procedimento penale e processo tributario nella giurisprudenza della Corte di giustizia: note a margine dell’ordinanza CGUE, 12 novembre 2025, causa C-475/24, Fashion TV RO SRL

Sommario: Introduzione e inquadramento sistemico del doppio binario. L'ordinanza ex articolo 99 del regolamento di procedura della CGUE nella causa C-475/24: analisi della motivazione e dei passaggi argomentativi. La circolarità e l'utilizzabilità del materiale probatorio penale nel giudizio tributario: limiti eurounitari, garanzie difensive e coordinate della Cassazione. L'efficacia extra-penale del provvedimento di archiviazione: superamento dei [...]

Torna in cima