TRIBUTI

Assegnazione e cessione agevolata dei beni ai soci e trasformazione in società semplice: disciplina fiscale, profili applicativi e orientamenti interpretativi nella legge di bilancio 2026

Abstract Il contributo analizza la disciplina dell’assegnazione e della cessione agevolata dei beni ai soci e della trasformazione in società semplice prevista dalla legge di bilancio 2026, collocandola nel più ampio quadro degli interventi con i quali il legislatore tributario ha periodicamente favorito la fuoriuscita di determinati beni dal patrimonio delle società commerciali. L’indagine muove [...]
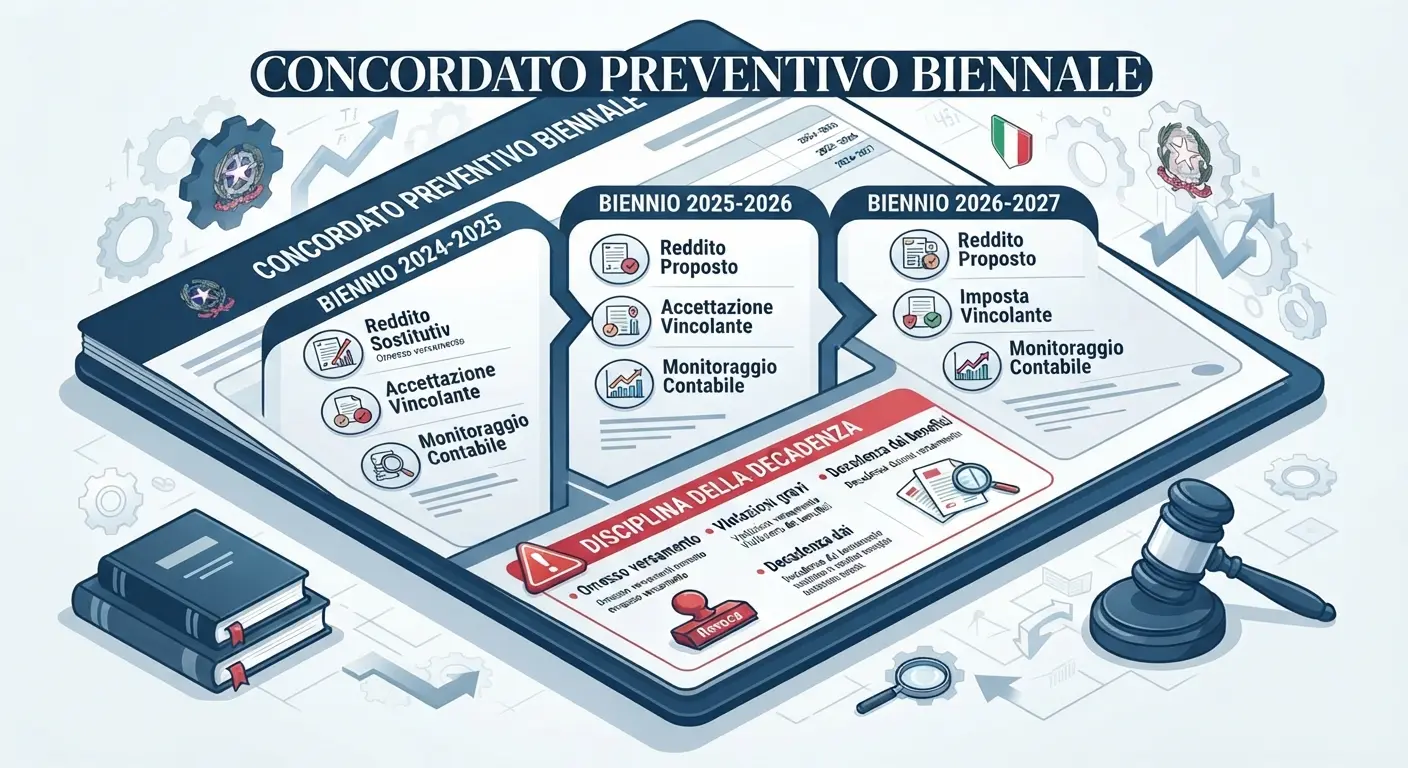
Il Concordato preventivo biennale e la disciplina della decadenza: evoluzione normativa e profili applicativi nei bienni 2024-2025, 2025-2026 e 2026-2027

Abstract Il contributo analizza la disciplina della decadenza dal Concordato preventivo biennale (CPB) alla luce dell'evoluzione normativa intervenuta successivamente all'introduzione dell'istituto ad opera del d.lgs. 12 febbraio 2024, n. 13, con particolare attenzione alla successione delle diverse discipline applicabili ai bienni 2024-2025, 2025-2026 e 2026-2027. L'indagine ricostruisce sistematicamente le principali cause di decadenza dal CPB, [...]

Sponsorizzazioni, inerenza e detraibilità IVA: evoluzione della giurisprudenza della Cassazione e nuova disciplina fiscale dopo la Riforma dello Sport

Abstract Il contributo analizza il regime fiscale delle sponsorizzazioni, con particolare riferimento alla deducibilità dei costi, al principio di inerenza e alla detraibilità dell’IVA, alla luce della più recente evoluzione della giurisprudenza della Corte di cassazione e dei nuovi assetti normativi introdotti dalla riforma fiscale e dalla Riforma dello Sport. Particolare attenzione è dedicata all’ordinanza [...]

La liquidazione automatizzata dell’IVA per dichiarazione omessa: disciplina, contraddittorio e garanzie del contribuente nel nuovo art. 54-bis.1 del d.P.R. n. 633/1972

Abstract Il contributo analizza la nuova disciplina della liquidazione automatizzata dell’IVA in caso di dichiarazione omessa, introdotta dall’art. 54-bis.1 del d.P.R. 26 ottobre 1972, n. 633 (la cui disciplina è stata trasfusa nell’art. 277 del d.lgs. n. 141/2026) e attuata dal provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2026, prot. n. 239129. L’analisi [...]

La nozione tributaria di impresa commerciale tra autonomia e specialità: rapporti con l’art. 2195 c.c., disciplina del reddito d’impresa e orientamenti della Cassazione

Abstract L’articolo analizza la nozione tributaria di impresa commerciale, esaminandone l’autonomia rispetto alla corrispondente nozione civilistica e il rapporto con l’art. 2195 c.c. L’indagine muove dall’evoluzione della disciplina del reddito d’impresa, dall’art. 55 del d.P.R. n. 917/1986 al nuovo art. 64 del TUIR, evidenziando come il legislatore tributario abbia configurato una fattispecie non integralmente sovrapponibile [...]

Corte di Cassazione, sezione tributaria, ordinanza n. 10827 depositata il 23 aprile 2026 – La nozione tributaristica di impresa commerciale non coincide con quella civilistica, giacché l’art. 55 del Tuir intende come tale l’esercizio per professione abituale, ancorché non esclusiva, delle attività indicate dall’art. 2195 c.c., pur se non organizzate in forma di impresa, e prescinde, quindi, dal requisito organizzativo, esigendo soltanto che l’attività svolta sia caratterizzata dalla professionalità abituale

La nozione tributaristica di impresa commerciale non coincide con quella civilistica, giacché l’art. 55 del Tuir intende come tale l’esercizio per professione abituale, ancorché non esclusiva, delle attività indicate dall’art. 2195 c.c., pur se non organizzate in forma di impresa, e prescinde, quindi, dal requisito organizzativo, esigendo soltanto che l’attività svolta sia caratterizzata dalla professionalità abituale

CORTE di CASSAZIONE, sezione tributaria, Ordinanza n. 24788 depositata il 26 agosto 2026 – Il legislatore ha provveduto a dettare per i suddetti tributi un termine unitario di decadenza, sia per l’esercizio dell’attività di accertamento, sia per la notifica del primo atto di riscossione, per il rispetto del termine di decadenza cui è assoggettato il potere impositivo, assume rilevanza la data nella quale l’ente ha posto in essere gli elementi necessari ai fini della notifica dell’atto e non quella, eventualmente successiva, di conoscenza dello stesso da parte del contribuente

Il legislatore ha provveduto a dettare per i suddetti tributi un termine unitario di decadenza, sia per l'esercizio dell'attività di accertamento, sia per la notifica del primo atto di riscossione, per il rispetto del termine di decadenza cui è assoggettato il potere impositivo, assume rilevanza la data nella quale l'ente ha posto in essere gli elementi necessari ai fini della notifica dell'atto e non quella, eventualmente successiva, di conoscenza dello stesso da parte del contribuente

Modalità di determinazione del reddito derivante da un trust trasparente estero nei confronti di un beneficiario residente – Articolo 44, comma 1, lettera g–sexies), del TUIR – Risposta n. 165 del 31 agosto 2026 dell’Agenzia delle entrate

AGENZIA delle ENTRATE - Risposta n. 165 del 31 agosto 2026 Modalità di determinazione del reddito derivante da un trust trasparente estero nei confronti di un beneficiario residente – Articolo 44, comma 1, lettera g–sexies), del TUIR Con l'istanza di interpello specificata in oggetto, è stato esposto il seguente Quesito La contribuente istante (di seguito [...]

Torna in cima